
 Da Manlio Carlo Soldani
🔑 Punti Chiave
Q: Il finanziamento soci sproporzionato alla quota configura sempre una donazione indiretta?
A: Non automaticamente. Il finanziamento crea un credito del socio verso la società; la donazione indiretta si realizza solo quando l’arricchimento diventa definitivo e irreversibile, tipicamente alla remissione del debito, alla cessione della quota o alla liquidazione societaria.
Q: Qual è la norma di riferimento per la donazione indiretta in ambito societario?
A: L’art. 809 c.c. disciplina le liberalità non donative: atti che producono un arricchimento del beneficiario senza rivestire la forma dell’atto pubblico ex art. 769 c.c. Rileva anche l’art. 2467 c.c. sulla postergazione dei finanziamenti soci in SRL.
Q: Come si quantifica l’eccesso di finanziamento che genera la potenziale liberalità?
A: L’eccesso si calcola confrontando il finanziamento effettivo del socio con quello proporzionale alla sua quota. Nel caso in esame, Tizio (30%) ha finanziato €500.000 anziché €219.000 proporzionali: eccesso = €281.000; beneficio diretto per Caia (70%) = €196.700.
Q: Il riconoscimento del valore triplicato degli immobili incide sulla quantificazione della donazione?
A: Sì, se la donazione si cristallizza al momento della liquidazione. La base imponibile sarà calcolata sul valore corrente degli asset, non su quello originario. L’apprezzamento amplifica le conseguenze fiscali in modo significativo.
Q: Serve l’animus donandi per integrare la donazione indiretta?
A: No. Le Sezioni Unite (Cass. SS.UU. n. 18725/2017) hanno confermato che per le liberalità non donative ex art. 809 c.c. è sufficiente l’arricchimento oggettivo del beneficiario e il depauperamento del disponente, senza necessità di provare l’intento liberale.
Q: Quali sono le conseguenze fiscali se Tizio e Caia non sono legati da vincoli familiari?
A: Si applica l’aliquota dell’8% senza franchigia sull’intero valore della liberalità (art. 7, comma 1, D.Lgs. 346/1990, come modificato da D.Lgs. 139/2024). Su una base di €590.100 (scenario post-triplicazione), l’imposta ammonterebbe a circa €47.208.
Q: Come prevenire il rischio di riqualificazione in donazione indiretta?
A: Attraverso patti parasociali che formalizzino il diritto alla restituzione del finanziamento eccedente, clausole di postergazione differenziata per socio, o strutturare il finanziamento come prestito fruttifero con piano di rimborso documentato.
📋 Indice dei Contenuti
- La fattispecie concreta: Alfa srl tra Tizio e Caia
- Cos’è la donazione indiretta? Il quadro normativo
- Quando il finanziamento soci diventa liberalità?
- Come si quantifica l’eccesso di finanziamento?
- In quale momento si “realizza” la donazione indiretta?
- Cosa cambia se gli asset immobiliari triplicano di valore?
- Quali sono le conseguenze fiscali?
- Come prevenire il problema con una pianificazione notarile?
- Caso pratico riepilogativo
- In Sintesi
Indice dei contenuti
La Fattispecie Concreta: Che Cosa Accade in Alfa SRL?
Alfa srl nasce con un capitale di €10.000 e due soci in posizione asimmetrica: Tizio detiene il 30% (quota €3.000), Caia il 70% (quota €7.000). La struttura finanziaria reale, tuttavia, è dominata dai finanziamenti soci: Tizio apporta €500.000 e Caia €230.000, per un totale di €730.000 che, sommato al capitale, consente alla società di acquistare asset immobiliari per €740.000.
Fin dalla lettura dei dati emerge una discrasia strutturale: Tizio detiene il 30% del capitale ma ha erogato il 67,6% del finanziamento complessivo. Questa asimmetria tra partecipazione alla società e contribuzione finanziaria è il cuore giuridico del problema.
I numeri della disproporzione
| Voce | Tizio | Caia | Totale |
|---|---|---|---|
| Quota capitale | €3.000 (30%) | €7.000 (70%) | €10.000 |
| Finanziamento effettivo | €500.000 | €230.000 | €730.000 |
| Finanziamento proporzionale atteso | €219.000 | €511.000 | €730.000 |
| Eccesso / Difetto | +€281.000 | −€281.000 | 0 |
| Investimento totale effettivo | €503.000 | €237.000 | €740.000 |
Tabella 1 – Struttura finanziaria di Alfa srl e calcolo dell’eccesso di finanziamento di Tizio rispetto alla quota proporzionale
La tabella evidenzia che Tizio ha finanziato la società per €281.000 in più rispetto alla sua quota ideale, e Caia per €281.000 in meno. È su questo delta che si innesta la questione della donazione indiretta.
Cos’è la Donazione Indiretta? Il Quadro Normativo
La donazione indiretta è quella forma di liberalità che produce l’arricchimento del beneficiario e il depauperamento del disponente non attraverso il contratto di donazione ex art. 769 c.c., bensì per mezzo di un negozio diverso che realizza il medesimo risultato economico.
L’art. 809 c.c. stabilisce che le liberalità risultanti da atti diversi dalla donazione — i cosiddetti negotia indiretta — sono soggette alle stesse norme che regolano la revocazione delle donazioni per ingratitudine e per sopravvenienza di figli. Non richiedono, però, la forma dell’atto pubblico, salvo che la legge non la prescriva per ragioni diverse dall’essere una donazione.
❓ FAQ – La Forma della Donazione Indiretta
D: La donazione indiretta deve essere stipulata per atto pubblico davanti al notaio?
R: No. La donazione indiretta non richiede la forma solenne dell’art. 782 c.c. (atto pubblico con testimoni). L’atto sottostante — ad esempio il finanziamento soci — è valido in forma libera, anche scritta privata. La giurisprudenza è consolidata su questo punto (Cass. n. 9282/1992; Cass. SS.UU. n. 18725/2017).
D: Serve provare l’intenzione di donare (animus donandi)?
R: No, non nelle liberalità non donative. Le Sezioni Unite della Cassazione, con la sentenza n. 18725 del 27 luglio 2017, hanno definitivamente chiarito che l’art. 809 c.c. si applica indipendentemente dall’elemento soggettivo: è sufficiente l’arricchimento oggettivo e il corrispondente depauperamento.
D: Quali atti societari possono integrare una donazione indiretta?
R: Dottrina e giurisprudenza riconoscono plurime fattispecie: la remissione del credito da finanziamento soci (art. 1236 c.c.), la cessione di quota a prezzo inferiore al valore di mercato (negotium mixtum cum donatione), la rinuncia al rimborso in sede di liquidazione, e, appunto, il finanziamento sproporzionato alla quota quando cristallizza in un beneficio definitivo per il cofinanziatore che ha contribuito in misura inferiore.
Quando il Finanziamento Soci Sproporzionato Diventa una Liberalità?
Il finanziamento soci, anche se sproporzionato, non costituisce di per sé una donazione: il socio finanziatore vanta un credito verso la società e può esigerne la restituzione. La liberalità si configura solo quando tale credito non viene (o non potrà più venire) restituito, e il beneficio patrimoniale si trasferisce definitivamente al socio che ha contribuito meno.
L’art. 2467 c.c. disciplina la postergazione dei finanziamenti soci nelle SRL: in caso di insolvenza o di eccessivo squilibrio tra indebitamento e patrimonio netto, i rimborsi già effettuati nell’anno precedente la dichiarazione di fallimento (oggi liquidazione giudiziale, ex D.Lgs. 14/2019) devono essere restituiti. Questa norma segnala che il finanziamento soci è una categoria giuridica già di per sé “ibrida”, a metà tra apporti di rischio e crediti.
✅ Fattori che escludono la donazione indiretta
- Finanziamento documentato con atto scritto e piano di rimborso
- Tasso di interesse applicato (anche minimo)
- Rimborso integrale del finanziamento prima della distribuzione utili/liquidazione
- Chiara proporzionalità tra quota e finanziamento (o giustificazione economica alternativa documentata)
⚠️ Fattori che configurano la donazione indiretta
- Assenza di termini di restituzione o rimborso
- Remissione formale o di fatto del credito eccedente
- Cessione della quota senza tenere conto del credito da finanziamento nel prezzo
- Liquidazione della società con distribuzione proporzionale alle sole quote, ignorando la disproporzione dei finanziamenti
Come Si Quantifica l’Eccesso di Finanziamento?
L’eccesso si determina per differenza tra il finanziamento effettivo di Tizio (€500.000) e quello che avrebbe dovuto erogare proporzionalmente alla sua quota del 30% (€219.000): l’eccesso ammonta a €281.000.
Questo importo, una volta che l’arricchimento si cristallizza, non beneficia integralmente Caia: poiché il veicolo societario distribuisce il vantaggio in proporzione alle quote, occorre distinguere la quota del beneficio che resta a Tizio (30%) da quella che va a Caia (70%).
Calcolo del beneficio per Caia
L’eccesso di €281.000 finanziato da Tizio “entra” nella società e viene “condiviso” tra i soci in proporzione alle loro partecipazioni:
- Beneficio indiretto per Caia: 70% × €281.000 = €196.700
- Rientro proporzionale per Tizio stesso: 30% × €281.000 = €84.300 (che Tizio “recupera” tramite la sua quota)
- Costo netto definitivo per Tizio: €281.000 − €84.300 = €196.700
Il trasferimento economico netto da Tizio a Caia, attraverso il veicolo societario, ammonta dunque a €196.700 al valore originario degli asset.
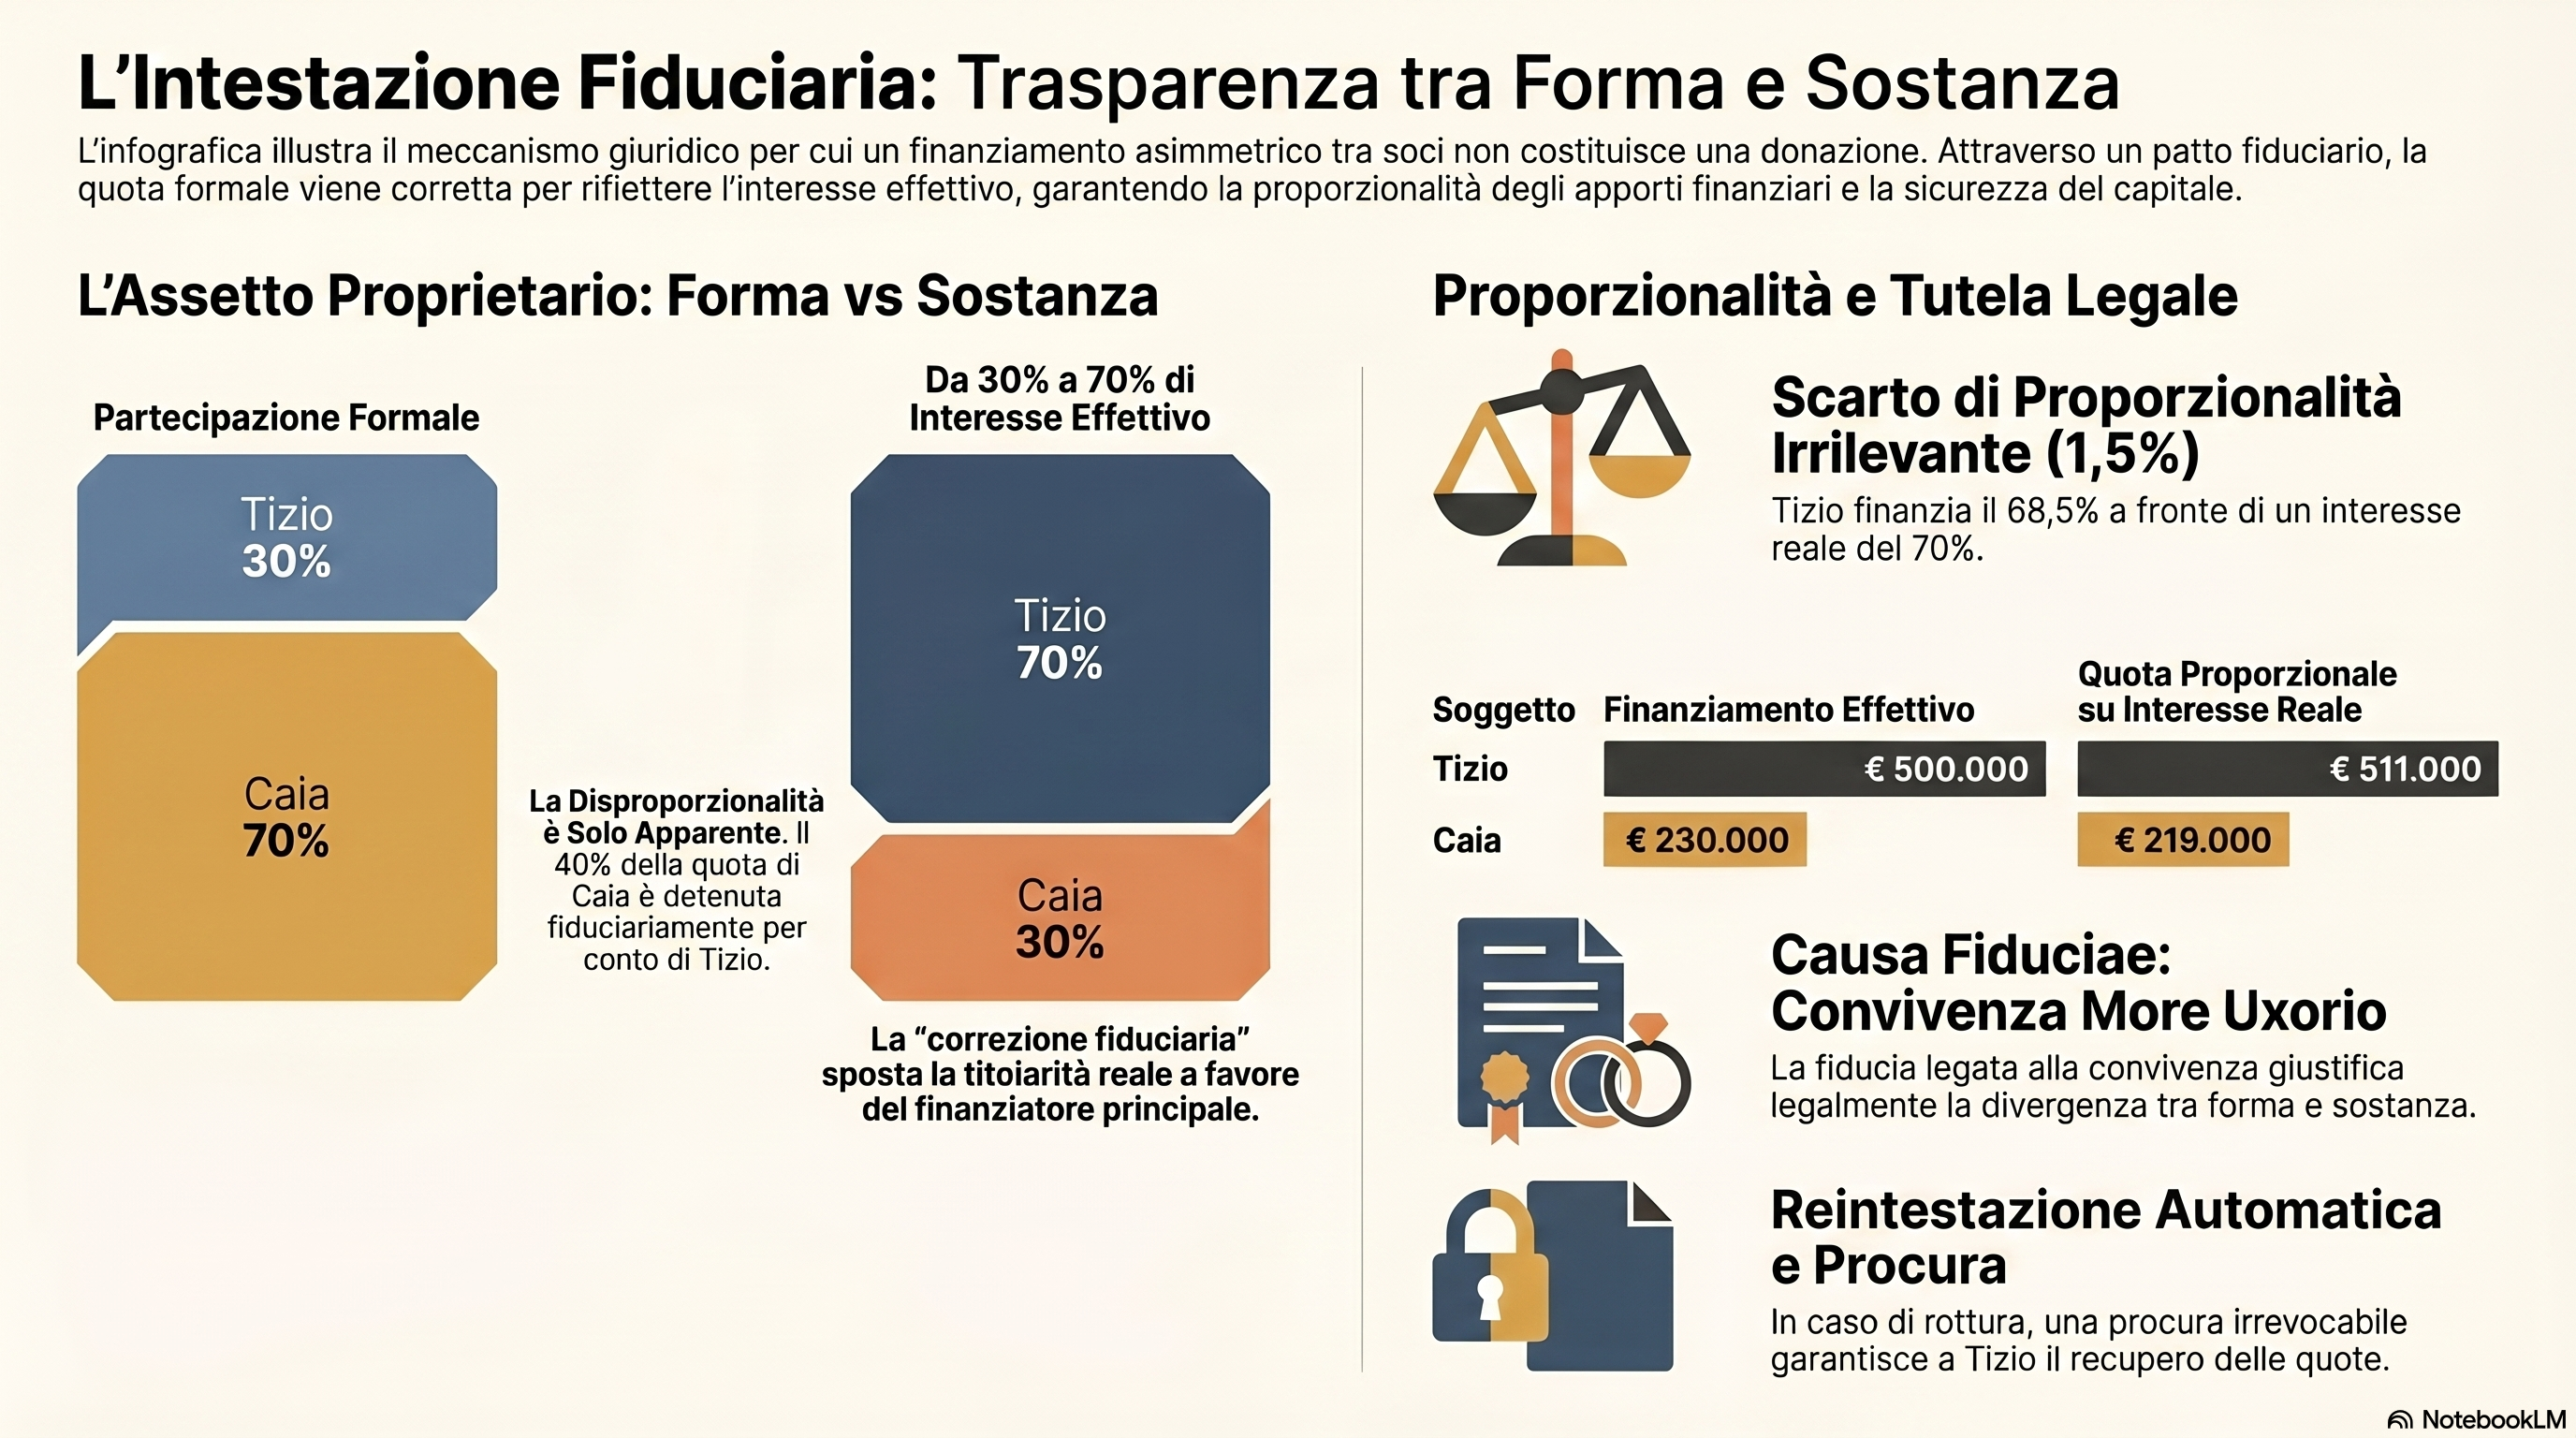
La Disproporzionalità è Solo Apparente: Perché l’Intestazione Fiduciaria Dissolve l’Ipotesi di Donazione
L’intera ipotesi di donazione indiretta poggia su un presupposto che, nel caso in esame, è falso: che la partecipazione formale al capitale rifletta l’assetto proprietario reale. Quando si introduce la variabile dell’intestazione fiduciaria, la disproporzionalità del finanziamento scompare, e con essa il fondamento della tesi liberale.
La struttura formale — Tizio 30%, Caia 70% — non corrisponde all’assetto sostanziale concordato tra le parti. Il 40% della partecipazione formale di Caia è detenuto da Caia a titolo fiduciario nell’interesse esclusivo di Tizio, in ragione del rapporto di convivenza more uxorio tra le parti. Tizio ha scelto di intestare a Caia parte del proprio interesse economico non per generosità, ma per la fiducia che si crea e si consolida nella convivenza — la stessa fiducia che, nell’esperienza giuridica di ogni ordinamento, ha storicamente giustificato il ricorso agli istituti fiduciari.
Il Calcolo che Dissolve la Donazione
Una volta applicata la correzione fiduciaria, l’assetto reale della società è il seguente:
| Partecipazione formale | Quota fiduciaria | Interesse effettivo | |
|---|---|---|---|
| Tizio | 30% | +40% (detenuto da Caia per lui) | 70% |
| Caia | 70% | −40% (detenuta per Tizio) | 30% |
Con questo assetto effettivo, il finanziamento che ciascuna parte avrebbe dovuto proporzionalmente erogare è:
| Interesse effettivo | Finanziamento proporzionale | Finanziamento effettivo | Scarto | |
|---|---|---|---|---|
| Tizio | 70% | €511.000 | €500.000 | −€11.000 |
| Caia | 30% | €219.000 | €230.000 | +€11.000 |
| Totale | 100% | €730.000 | €730.000 | — |
Tabella 3 – Confronto tra finanziamento effettivo e finanziamento proporzionale all’interesse reale, corretti per l’intestazione fiduciaria
Il risultato è incontrovertibile: i finanziamenti sono sostanzialmente proporzionali all’interesse economico effettivo delle parti. Lo scarto residuo di €11.000 — pari all’1,5% del totale finanziato — è irrilevante e va, peraltro, a vantaggio di Tizio: è Caia ad aver finanziato leggermente al di sopra della propria quota effettiva, non Tizio.
Perché Questo Dissolve la Donazione Indiretta
La donazione indiretta richiede un arricchimento del beneficiario e un depauperamento del disponente che siano oggettivamente ingiustificati, privi cioè di causa diversa dalla liberalità. Qui la causa del finanziamento asimmetrico (in termini formali) è perfettamente identificata e documentabile: riflette l’assetto proprietario effettivo convenuto tra le parti, che diverge da quello formale per via dell’intestazione fiduciaria.
Non c’è arricchimento senza causa in favore di Caia. C’è, semmai, un’apparenza di disproporzionalità che si dissolve non appena si guarda alla sostanza dell’operazione. Il principio di prevalenza della sostanza sulla forma — radicato nell’art. 1362 c.c. sul metodo interpretativo dei contratti e richiamato dalla giurisprudenza tributaria (Cass. n. 25671/2017) — impone di leggere il finanziamento alla luce dell’assetto effettivo, non di quello formale.
Il Vero Profilo di Rischio: Tizio Rischia Come Chi Ha il 70%
Una volta chiarito l’assetto reale, emerge anche la coerenza del profilo di rischio/rendimento: Tizio finanzia il 68,5% del totale e detiene il 70% dell’interesse economico effettivo. Il suo rendimento atteso — proporzionale al 70%, non al 30% formale — è pienamente commisurato all’apporto. Non vi è alcuna anomalia economica da spiegare con una liberalità.
❓ FAQ — Fiducia e Proporzionalità
D: Il fatto che la partecipazione fiduciaria non risulti dal Registro delle Imprese crea problemi? R: No, per i rapporti interni tra le parti. Il patto parasociale con dichiarazione di intestazione fiduciaria fa piena prova tra le parti (art. 2703 c.c. se autenticato) e costituisce la prova documentale della causa del finanziamento. Per l’Agenzia delle Entrate, il patto è lo strumento con cui si dimostra che la disproporzionalità formale è solo apparente.
D: La causa fiduciae nella convivenza more uxorio è giuridicamente riconosciuta? R: Sì. La Legge 76/2016 (cosiddetta Legge Cirinnà) riconosce piena rilevanza giuridica alla convivenza di fatto. I rapporti fiduciari tra conviventi — inclusa l’intestazione di beni e quote — sono validamente costituibili e opponibili. La giurisprudenza (Cass. n. 15950/2017; Cass. n. 3472/2020) riconosce il mandato fiduciario tra privati come schema causale autonomo e valido.
D: Cosa accade se la convivenza cessa e Caia non vuole restituire la quota fiduciaria? R: Il patto parasociale con procura irrevocabile ex art. 1723, comma 2, c.c. — conferita anche nell’interesse del fiduciante — costituisce il titolo esecutivo per ottenere il trasferimento coattivo. Il fiduciante può agire in giudizio per l’esecuzione in forma specifica dell’obbligo di ritrasferire ex art. 2932 c.c.
In Quale Momento Si “Realizza” la Donazione Indiretta?
La donazione indiretta non si produce al momento del finanziamento, bensì quando l’arricchimento di Caia diventa definitivo e irreversibile: la legge e la giurisprudenza identificano almeno quattro momenti distinti di cristallizzazione.
Questa è la questione giuridicamente più delicata, con importanti riflessi in tema di prescrizione, imposta di donazione e diritti dei legittimari.
I quattro momenti di cristallizzazione
1. Remissione del credito (art. 1236 c.c.)
Se Tizio rinuncia formalmente al credito di €500.000 (o alla sola parte eccedente €219.000), la liberalità si realizza in quel preciso momento. Il valore della donazione sarà calcolato sull’importo remesso — o sulla sola quota eccedente, se si adotta la remissione parziale dell’eccesso — e non sull’apprezzamento degli immobili.
2. Cessione della quota a prezzo non congruo
Se Tizio cede la sua quota del 30% senza che il prezzo tenga conto del credito da finanziamento, realizza un negotium mixtum cum donatione. Il valore della liberalità corrisponde alla differenza tra il prezzo pattuito e il valore effettivo della quota (comprensiva del diritto alla restituzione del finanziamento).
3. Liquidazione della società senza integrale rimborso
In sede di scioglimento, se il ricavato della liquidazione viene distribuito proporzionalmente alle sole quote senza prima rimborsare i finanziamenti soci (o con rimborso solo proporzionale alle quote anziché ai crediti effettivi), l’arricchimento di Caia si cristallizza in quel momento.
4. Fallimento / Liquidazione giudiziale
In caso di insolvenza, i finanziamenti soci vengono postergati ex art. 2467 c.c.: se la società è incapiente e Tizio non ottiene il rimborso, il mancato recupero del suo credito eccedente costituisce una perdita definitiva con contestuale beneficio per Caia.
❓ FAQ – Il Momento della Donazione
D: Dall’inizio, il finanziamento sproporzionato è già una donazione?
R: No. Finché Tizio conserva il diritto alla restituzione, non vi è arricchimento definitivo di Caia. La donazione esiste in potenza, ma si realizza solo con il cristallizzarsi di uno dei quattro eventi sopra descritti.
D: Cosa succede se i soci non formalizzano mai la remissione, ma Tizio semplicemente non chiede mai il rimborso?
R: Il comportamento omissivo può integrare una remissione tacita ex art. 1236 c.c. se è univocamente interpretabile come rinuncia. In questo caso la donazione si “realizza” progressivamente, con difficoltà di determinare il momento esatto e la base imponibile. È uno scenario da evitare con adeguata documentazione.
Cosa Cambia Se Gli Asset Immobiliari Triplicano di Valore?
Dopo dieci anni, se il valore degli immobili passa da €740.000 a €2.220.000 (+€1.480.000), le conseguenze della donazione indiretta si amplificano in modo rilevante: la base imponibile ai fini fiscali viene calcolata al momento della cristallizzazione, riflettendo il valore attuale e non quello originario.
Scenario A – Rimborso integrale dei finanziamenti (nessuna donazione)
Se al momento della liquidazione i finanziamenti soci vengono rimborsati interamente prima della distribuzione del residuo:
| Voce | Tizio | Caia |
|---|---|---|
| Rimborso finanziamento | €500.000 | €230.000 |
| Quota di liquidazione (sul residuo €1.490.000) | 30% = €447.000 | 70% = €1.043.000 |
| Totale incassato | €947.000 | €1.273.000 |
| Investimento originario | €503.000 | €237.000 |
| Guadagno netto | +€444.000 | +€1.036.000 |
In questo scenario non vi è donazione: entrambi i soci beneficiano proporzionalmente all’apprezzamento degli immobili.
Scenario B – Mancato rimborso dell’eccesso / remissione al momento della liquidazione (donazione cristallizzata)
Se Tizio remette il solo eccesso (€281.000) al momento della liquidazione:
| Voce | Tizio | Caia |
|---|---|---|
| Credito residuo rimborsato | €219.000 | €230.000 |
| Quota di liquidazione sul residuo (€2.220.000 − €449.000 = €1.771.000) | 30% = €531.300 | 70% = €1.239.700 |
| Totale incassato | €750.300 | €1.469.700 |
| Investimento originario | €503.000 | €237.000 |
| Guadagno netto | +€247.300 | +€1.232.700 |
| Differenza rispetto allo scenario proporzionale | −€196.700 | +€196.700 |
Tabella 2 – Confronto tra scenario di rimborso integrale e scenario di remissione dell’eccesso al momento della liquidazione
La quantificazione della donazione post-triplicazione
Con la triplicazione degli asset, il ragionamento si articola su due livelli:
Livello 1 – Il “trasferimento netto” resta invariato in valore assoluto: €196.700. La triplicazione degli immobili avvantaggia entrambi proporzionalmente alle quote.
Livello 2 – La “base imponibile effettiva” ai fini dell’imposta di donazione si calcola al valore corrente dell’arricchimento al momento della cristallizzazione. Se la remissione avviene quando gli immobili valgono €2.220.000, l’Agenzia delle Entrate potrebbe sostenere che il beneficio trasferito a Caia è pari a 70% × (valore corrente della quota eccedente dei beni finanziati con l’eccesso):
70% × (€281.000/€740.000 × €2.220.000) = 70% × €843.000 = €590.100
Su questa base più ampia, calcolerà l’imposta di donazione.
⏰ Il fattore temporale: perché 10 anni aggrava il rischio
- La triplicazione aumenta il valore degli asset soggetti a potenziale imposizione
- Il termine di accertamento dell’imposta di donazione può diventare problematico se la donazione non è stata dichiarata
- I diritti dei legittimari (nel patrimonio personale di Tizio) su donazioni non dichiarate hanno un termine di prescrizione decennale dalla morte
- L’art. 28 D.Lgs. 346/1990 prevede l’obbligo di dichiarazione delle liberalità: l’omissione espone a sanzioni del 120-240%
Quali Sono le Conseguenze Fiscali?
L’imposta sulle donazioni si applica alle liberalità non donative ex art. 809 c.c. in forza dell’art. 1, comma 4-bis, D.Lgs. 346/1990, come modificato dal D.Lgs. 139/2024 (in vigore dal 1° gennaio 2025): il regime dipende dal grado di parentela tra Tizio e Caia.
Aliquote e franchigie applicabili (D.Lgs. 139/2024)
| Rapporto tra donante e donatario | Aliquota | Franchigia |
|---|---|---|
| Coniuge o parenti in linea retta | 4% | €1.000.000 per beneficiario |
| Fratelli e sorelle | 6% | €100.000 per beneficiario |
| Altri parenti fino al 4° grado | 6% | Nessuna |
| Altri soggetti (estranei) | 8% | Nessuna |
Fonte: art. 7, D.Lgs. 346/1990 come modificato da D.Lgs. 139/2024
Calcolo dell’imposta nelle due ipotesi
Ipotesi 1 – Tizio e Caia sono estranei (aliquota 8%):
- Base imponibile al valore originario: €196.700 → Imposta: €15.736
- Base imponibile post-triplicazione (tesi Agenzia Entrate): €590.100 → Imposta: €47.208
Ipotesi 2 – Tizio e Caia sono fratelli (aliquota 6%, franchigia €100.000):
- Base imponibile post-triplicazione: €590.100 − €100.000 = €490.100 → Imposta: €29.406
⚠️ Attenzione: novità D.Lgs. 139/2024
Il decreto legislativo 139/2024 ha introdotto rilevanti novità in materia di imposta di donazione applicabile alle liberalità indirette, tra cui:
- ✅ Obbligo di dichiarazione delle liberalità indirette risultanti da atti soggetti a registrazione se di valore superiore alla franchigia
- ✅ Estensione della definizione di “trasferimento” alle operazioni societarie con effetto liberale
- ⚠️ Poteri di accertamento rafforzati per l’Agenzia delle Entrate in caso di operazioni infragruppo o tra parti correlate
- ⚠️ Sanzioni elevate per omessa dichiarazione (dal 120% al 240% dell’imposta dovuta)
Come Prevenire il Problema con una Pianificazione Notarile?
La prevenzione è possibile e conveniente: strutturare correttamente il finanziamento soci fin dall’inizio costa molto meno della gestione ex post di una donazione indiretta non pianificata, sia in termini fiscali che di contenzioso con i legittimari.
🔧 Strumenti di Pianificazione
1. Contratto di finanziamento documentato
Redigere un contratto scritto — preferibilmente con firma autenticata — che stabilisca scadenza, tasso di interesse (anche minimo, purché non inferiore al TUR) e piano di rimborso. La documentazione attesta la natura di credito e non di liberalità.
2. Patto parasociale con clausola di rimborso prioritario
I patti parasociali possono prevedere che, in caso di distribuzione di utili o liquidazione, i finanziamenti soci vengano rimborsati pro-quota effettiva (non pro-quota di partecipazione) prima di qualsiasi distribuzione.
3. Riequilibrio della partecipazione al capitale
Se la volontà delle parti è genuinamente quella di finanziare la società in misura sproporzionata alle quote, si può valutare un aumento di capitale riservato a Tizio, così da allineare la sua partecipazione all’effettivo apporto economico.
4. Trust o Holding familiare
Se l’operazione ha finalità successorie dichiarate, strumenti come il trust o la holding di famiglia consentono di pianificare il trasferimento patrimoniale in modo trasparente, con tassazione certa e documentata.
5. Donazione diretta formale (atto pubblico)
Paradossalmente, se la volontà liberale è intenzionale, è spesso più conveniente realizzare una donazione diretta con atto pubblico notarile: si applica l’imposta una sola volta, sul valore attuale, con certezza giuridica e senza il rischio di accertamenti futuri su operazioni “camuffate”.
📄 Documenti Necessari per la Pianificazione Preventiva
- ✅ Statuto societario aggiornato — dalla Camera di Commercio o rogito notarile
- ✅ Contratto di finanziamento soci scritto con piano di rimborso
- ✅ Delibera assemblea soci che recepisca le condizioni del finanziamento
- ✅ Bilancio certificato che evidenzi i finanziamenti come “debiti verso soci”
- ✅ Patto parasociale (autenticato se si vuole opponibilità ai terzi)
- ✅ Perizia di stima degli asset immobiliari (per cristallizzare il valore)
📊 Caso Pratico Riepilogativo
Situazione: Alfa srl, capitale €10.000. Tizio 30%, Caia 70%. Tizio eroga €500.000 di finanziamento, Caia €230.000. Acquisto immobili per €740.000. Dopo 10 anni gli immobili valgono €2.220.000. Tizio vuole uscire dalla società cedendo la quota.
Il problema: Se Tizio cede la quota al 30% del patrimonio netto contabile (che include il valore rivalutato degli immobili) senza tenere conto del suo credito da finanziamento di €500.000 (di cui €281.000 eccedenti la quota proporzionale), Caia si arricchisce indebitamente.
L’analisi step-by-step:
- Valore della quota di Tizio (30% di €2.220.000): €666.000
- Credito da finanziamento di Tizio: €500.000
- Valore complessivo della posizione di Tizio: €666.000 + €500.000 = €1.166.000
- Se Tizio cede al solo valore della quota (€666.000): rinuncia implicita al credito di €500.000 → negotium mixtum cum donatione
- Donazione = differenza tra valore complessivo e prezzo: €1.166.000 − €666.000 = €500.000 (l’intera rinuncia al credito)
- Di questo, la donazione “netta” a Caia è 70% × €500.000 = €350.000
Soluzione corretta: Il prezzo della cessione deve rispecchiare sia il valore della quota che il credito da finanziamento. In alternativa, prima della cessione, Alfa srl rimborsa a Tizio l’intero finanziamento di €500.000, e solo successivamente si procede alla cessione della quota a valore di mercato (€666.000).
Imposta evitata con la pianificazione corretta: fino a €28.000 (8% × €350.000) in caso di soggetti estranei.
📋 Patto Parasociale: Schema con Intestazione Fiduciaria e Causa nella Convivenza More Uxorio
Il patto parasociale è lo strumento che documenta l’intestazione fiduciaria, rivela l’assetto effettivo 70/30 e dissolve sul piano probatorio qualsiasi ipotesi di donazione indiretta.
PATTO PARASOCIALE TRA SOCI
con Dichiarazione di Intestazione Fiduciaria
Causa Fiduciae: Convivenza More Uxorio
(Schema predisposto dallo Studio Notarile Soldani — Notaio Manlio Carlo Soldani, Via Camillo Prampolini 14, Domodossola — a fini illustrativi. Il documento definitivo deve essere adattato al caso concreto.)
TRA
TIZIO, nato a _ il , C.F. __, residente in _____, denominato nel seguito “Tizio” o “Fiduciante“;
E
CAIA, nata a _ il , C.F. __, residente in _____, denominata nel seguito “Caia” o “Fiduciaria“;
di seguito congiuntamente “le Parti“.
PREMESSE
A. Il rapporto di convivenza more uxorio.
Le Parti convivono more uxorio ai sensi dell’art. 1, comma 36, della Legge 20 maggio 2016, n. 76 (Legge Cirinnà), come risulta dalla dichiarazione anagrafica congiunta resa al Comune di _ in data ___. Il rapporto di convivenza è fondato su reciproca fiducia, affectio e condivisione di vita, beni e progetti.
B. La struttura formale di Alfa srl.
Con atto del Notaio _, rep. n. del , le Parti hanno costituito ALFA S.R.L. (C.F./P.IVA ___, iscritta al R.I. di al n. ), con capitale sociale di €10.000, formalmente ripartito come segue: – Tizio: 30% — quota nominale €3.000; – Caia: 70% — quota nominale €7.000.
C. I finanziamenti soci e la loro proporzionalità sostanziale.
Le Parti hanno successivamente erogato alla Società finanziamenti soci nelle misure di: – Tizio: €500.000; – Caia: €230.000; per un totale di €730.000, utilizzati per l’acquisto di asset immobiliari.
La ripartizione dei finanziamenti (Tizio 68,5% / Caia 31,5%) riflette, e non è casuale, l’assetto economico effettivo delle Parti nella Società, come disciplinato dal presente Patto: considerata l’intestazione fiduciaria di cui all’art. 2, l’interesse effettivo di Tizio nella Società è pari al 70% e quello di Caia al 30%. Il finanziamento di ciascuna Parte è pertanto proporzionale al rispettivo interesse economico reale, con uno scarto tecnico irrilevante di €11.000.
D. La divergenza tra assetto formale e assetto effettivo.
L’assetto formale del capitale (Tizio 30% / Caia 70%) non corrisponde all’accordo economico tra le Parti. Tizio è il titolare effettivo del 70% dell’interesse economico complessivo in Alfa srl. La divergenza tra partecipazione formale e interesse effettivo trova la propria unica giustificazione causale nel rapporto di convivenza more uxorio tra le Parti: Tizio ha scelto di intestare formalmente a Caia una quota del 40% del capitale — corrispondente all’eccedenza rispetto alla propria quota formale del 30% — in forza della fiducia personale, propria della convivenza, che lega le Parti. Non vi è alcuna altra causa, né di natura commerciale, né di apporto di know-how o competenze gestionali differenziali, che giustifichi la divergenza: essa si fonda esclusivamente e dichiaratamente sul rapporto fiduciario derivante dalla convivenza.
E. Conseguenze per la qualificazione giuridica del finanziamento.
Le Parti dichiarano concordemente che il finanziamento erogato da Tizio in misura formalmente eccedente alla propria quota del 30% non costituisce atto di liberalità, né donazione diretta o indiretta ai sensi degli artt. 769 e 809 c.c., in quanto: – (i) è proporzionale all’interesse economico effettivo di Tizio (70%), una volta corretta la struttura formale per effetto dell’intestazione fiduciaria; – (ii) la sua causa è il rapporto fiduciario derivante dalla convivenza more uxorio, documentato dal presente Patto; – (iii) non vi è arricchimento senza causa di Caia, la quale detiene il 40% della quota formale non a titolo proprio ma quale fiduciaria nell’interesse di Tizio.
Ciò premesso, le Parti convengono quanto segue.
ARTICOLO 1 — OGGETTO DEL PATTO
1.1 Il presente Patto regola: – (i) la dichiarazione di intestazione fiduciaria del 40% del capitale formalmente intestato a Caia; – (ii) l’esercizio dei diritti sociali sulla quota fiduciaria; – (iii) i diritti economici delle Parti secondo l’interesse effettivo (Tizio 70% / Caia 30%); – (iv) le condizioni e le modalità della reintestazione della quota a Tizio; – (v) la sorte degli assetti societari in caso di cessazione della convivenza more uxorio.
1.2 Il Patto ha efficacia esclusivamente nei rapporti interni tra le Parti e non modifica lo statuto di Alfa srl nei confronti dei terzi.
ARTICOLO 2 — DICHIARAZIONE DI INTESTAZIONE FIDUCIARIA
2.1 Dichiarazione di fiducia. Caia dichiara e riconosce, con valore di piena confessione stragiudiziale ex art. 2733 c.c., che il 40% del capitale sociale di Alfa srl, formalmente a lei intestato quale parte della quota del 70%, è detenuto in forza di un rapporto di intestazione fiduciaria nell’esclusivo interesse e per conto di Tizio.
2.2 Causa fiduciae. La causa dell’intestazione fiduciaria è esclusivamente il rapporto di convivenza more uxorio intercorrente tra le Parti. Non sussiste alcuna altra ragione causale — commerciale, professionale, di apporto di know-how o competenze differenziali — che giustifichi l’intestazione della quota del 40% in capo a Caia. Tizio ha scelto di intestare formalmente a Caia parte del proprio interesse economico in ragione della fiducia personale insita nella convivenza, con la conseguenza che il venir meno di questa fiducia — e in particolare la cessazione della convivenza — costituisce evento risolutivo del rapporto fiduciario.
2.3 Natura del rapporto fiduciario. L’intestazione fiduciaria si struttura come mandato senza rappresentanza: Caia agisce in nome proprio ma nell’esclusivo interesse di Tizio, ed è tenuta a ritrasferire la quota fiduciaria a Tizio in qualunque momento, su semplice richiesta scritta, senza necessità di corrispettivo.
2.4 Assetto effettivo della partecipazione.
| Parte | Quota formale | Quota fiduciaria | Interesse effettivo |
|---|---|---|---|
| Tizio | 30% (€3.000) | +40% (detenuto da Caia per lui) | 70% |
| Caia | 70% (€7.000) | −40% (detenuta per Tizio) | 30% |
2.5 Proporzionalità dei finanziamenti. Le Parti attestano che i finanziamenti soci erogati (Tizio €500.000 / Caia €230.000) sono commisurati all’interesse economico effettivo (Tizio 70% / Caia 30%), con uno scarto tecnico di €11.000 che non altera la sostanziale simmetria dell’apporto finanziario rispetto all’assetto reale. Tale proporzionalità è ulteriore conferma che il finanziamento di Tizio non ha natura liberale.
2.6 Separazione patrimoniale. La quota fiduciaria del 40% costituisce patrimonio separato rispetto al patrimonio personale di Caia. Caia non può compiere su di essa alcun atto di disposizione — cessione, donazione, conferimento, costituzione di pegno o altri vincoli — senza il preventivo consenso scritto di Tizio.
2.7 Titolarità effettiva ai fini antiriciclaggio. Le Parti riconoscono che Tizio è il titolare effettivo della Società nella misura del 70% ai sensi dell’art. 20 del D.Lgs. 231/2007. La Società, l’organo amministrativo e i professionisti incaricati provvederanno alla corretta identificazione e registrazione di Tizio quale titolare effettivo nell’Archivio Unico Informatico.
ARTICOLO 3 — ESERCIZIO DEI DIRITTI SOCIALI SULLA QUOTA FIDUCIARIA
3.1 Diritto di voto. Per ogni assemblea di Alfa srl, Caia attende le istruzioni scritte di Tizio sul voto da esprimere relativamente alla quota fiduciaria del 40%, da comunicarsi entro 48 ore prima dell’adunanza.
3.2 In assenza di istruzioni. Se Tizio non impartisce istruzioni nei termini, Caia esercita il voto sulla quota fiduciaria in senso conforme al voto di Tizio sulla propria quota formale del 30%.
3.3 Delibere straordinarie. Per le delibere aventi ad oggetto modifiche statutarie, operazioni sul capitale, fusioni, scissioni, trasformazioni, cessione dell’azienda o scioglimento anticipato, l’istruzione scritta di Tizio è sempre necessaria. In mancanza, Caia è tenuta ad astenersi sul voto della quota fiduciaria.
3.4 Accesso all’informazione. Tizio ha diritto di ricevere direttamente copia di tutti i bilanci, verbali assembleari, verbali consiliari e di qualsiasi documento significativo relativo alla gestione della Società.
ARTICOLO 4 — DIRITTI ECONOMICI: RIPARTIZIONE 70/30
4.1 Principio generale. Tutti i diritti patrimoniali nella Società spettano alle Parti in misura corrispondente all’interesse effettivo: 70% a Tizio e 30% a Caia.
4.2 Utili distribuiti. In caso di delibera di distribuzione utili, Caia trasferisce a Tizio, entro 15 giorni dal ricevimento, l’importo corrispondente alla differenza tra la quota formale del 70% e la quota effettiva del 30%, ossia il 40% degli utili distribuiti.
4.3 Rimborso finanziamenti soci. I finanziamenti soci sono rimborsati a ciascuna Parte nella misura del credito effettivo maturato: €500.000 a Tizio ed €230.000 a Caia (o i diversi importi risultanti dalla contabilità al momento del rimborso). Il rimborso ha priorità assoluta rispetto a qualsiasi distribuzione di utili o riserve.
4.4 Residuo di liquidazione. In sede di liquidazione, dopo il rimborso dei creditori e dei finanziamenti soci, il residuo attivo è distribuito nella misura del 70% a Tizio e del 30% a Caia.
ARTICOLO 5 — REINTESTAZIONE DELLA QUOTA FIDUCIARIA A TIZIO
5.1 Diritto potestativo di Tizio. Tizio ha il diritto — esercitabile in qualsiasi momento, senza necessità di giustificazione e senza corrispettivo — di richiedere a Caia la reintestazione formale della quota fiduciaria del 40% (la “Reintestazione“). La Reintestazione è un diritto potestativo di Tizio e un obbligo inderogabile di Caia.
5.2 Modalità. Tizio esercita il diritto di Reintestazione con comunicazione scritta via PEC o raccomandata A/R. Entro 30 giorni dal ricevimento, Caia è tenuta a comparire avanti al notaio designato da Tizio e a sottoscrivere il contratto di cessione della quota fiduciaria del 40%.
5.3 Natura della Reintestazione. La Reintestazione ha natura di scioglimento del rapporto fiduciario e restituzione al fiduciante di quanto formalmente intestato al fiduciario. Non costituisce atto di trasferimento a titolo oneroso né donazione: Tizio è già il titolare effettivo della quota fiduciaria. L’atto notarile di Reintestazione è un atto ricognitivo e dichiarativo del preesistente assetto proprietario.
5.4 Spese. Le spese notarili e fiscali della Reintestazione sono a carico di Tizio.
5.5 Reintestazione automatica per eventi risolutivi. Il rapporto fiduciario si scioglie automaticamente — e Caia è sin d’ora tenuta ad eseguire la Reintestazione entro 30 giorni — al verificarsi di uno dei seguenti eventi, ciascuno dei quali costituisce venir meno della causa fiduciae:
- (i) Cessazione della convivenza more uxorio per qualunque causa (volontaria, giudiziale o per decesso): la convivenza è il fondamento esclusivo della fiducia; il suo venir meno scioglie il rapporto;
- (ii) Procedimenti esecutivi o concorsuali a carico di Caia di importo superiore a €50.000;
- (iii) Procedimenti penali a carico di Caia connessi alla gestione societaria o a reati contro il patrimonio;
- (iv) Atti di disposizione non autorizzati da parte di Caia sulla quota fiduciaria o sulla propria quota effettiva del 30%;
- (v) Inadempimento grave al Patto protratto per oltre 30 giorni dalla diffida scritta di Tizio;
- (vi) Decesso di Caia: gli eredi sono tenuti alla Reintestazione entro 60 giorni dall’apertura della successione.
5.6 Clausola penale. In caso di inadempimento o ritardo di Caia nella Reintestazione, Caia è tenuta a corrispondere a Tizio €1.500 per ogni giorno di ritardo dalla scadenza del termine, fatto salvo il maggior danno. La penale decorre automaticamente, senza necessità di ulteriore messa in mora.
5.7 Procura speciale irrevocabile. Con la sottoscrizione del presente Patto — autenticata dal Notaio — Caia conferisce a Tizio procura speciale irrevocabile in quanto rilasciata nell’interesse del procuratore ai sensi dell’art. 1723, comma 2, c.c., a compiere in nome e per conto di Caia tutti gli atti necessari alla Reintestazione — inclusa la sottoscrizione del contratto di cessione della quota — nel caso di inadempimento di Caia ai propri obblighi.
ARTICOLO 6 — CESSAZIONE DELLA CONVIVENZA: REGOLAMENTAZIONE DEGLI ASSETTI
6.1 Trigger principale. La cessazione della convivenza more uxorio determina lo scioglimento automatico del rapporto fiduciario ex art. 5.5(i). L’assetto formale della Società dopo la Reintestazione sarà: Tizio 40%, Caia 30%. (Nota: dopo la reintestazione del 40%, il residuo formale di Caia è 70% − 40% = 30%; Tizio sale da 30% a 30% + 40% = 70% totale. Per chiarezza espositiva, se si vuole assetto finale Tizio 70% / Caia 30%, il rogito notarile di cessione porterà le quote a tale valore.)
6.2 Diritto di prelazione reciproco. Dopo la Reintestazione, ciascuna Parte ha diritto di prelazione all’acquisto della quota dell’altra, alle stesse condizioni offerte da terzi, con termine di esercizio di 30 giorni dalla comunicazione dell’offerta ricevuta.
6.3 Continuità operativa. Le Parti si impegnano a garantire la continuità della gestione societaria durante la fase di Reintestazione e di eventuale ridefinizione degli assetti, astenendosi da comportamenti ostruzionistici.
6.4 Finanziamenti soci. I crediti da finanziamento soci restano nella titolarità di ciascuna Parte e non sono oggetto di comunione. In caso di accordo per lo scioglimento della Società, il rimborso dei finanziamenti ha priorità assoluta sulla distribuzione del residuo.
ARTICOLO 7 — GOVERNANCE E DIRITTI DI PROTEZIONE DI TIZIO
7.1 Operazioni riservate al consenso di Tizio. Le seguenti decisioni richiedono il preventivo consenso scritto di Tizio, indipendentemente dalla quota formale: – assunzione di finanziamenti bancari o da terzi superiori a €100.000; – acquisto, alienazione o costituzione di diritti reali su immobili; – distribuzione di utili o riserve; – modifiche dello statuto o dell’oggetto sociale; – operazioni straordinarie (fusione, scissione, trasformazione).
7.2 Stand-still. Per tutta la durata del Patto, Caia non può cedere, gravare o comunque disporre della propria quota formale (né della quota fiduciaria) senza il preventivo consenso scritto di Tizio.
7.3 Rendiconto. Caia si impegna a trasmettere a Tizio, entro 30 giorni dall’approvazione del bilancio annuale, un rendiconto della situazione economica e patrimoniale della Società.
ARTICOLO 8 — PROVA DEL RAPPORTO FIDUCIARIO E OPPONIBILITÀ
8.1 Prova documentale. Il presente Patto — autenticato dal Notaio — costituisce la prova documentale dell’intestazione fiduciaria e della sua causa. Esso è opponibile tra le Parti dalla data di sottoscrizione e acquista data certa con l’autenticazione notarile.
8.2 Registrazione e deposito. Il presente Patto sarà: – registrato presso l’Agenzia delle Entrate entro 20 giorni dalla sottoscrizione; – depositato nella sede sociale di Alfa srl; – iscritto nel Registro delle Imprese ai sensi dell’art. 2341-ter c.c.
8.3 Opponibilità fiscale. Ai fini della prova verso l’Agenzia delle Entrate — in particolare per escludere la qualificazione come donazione indiretta del finanziamento soci — le Parti potranno produrre il presente Patto in sede di accertamento o contenzioso. La data certa anteriore a qualsiasi verifica è garantita dalla registrazione di cui al comma precedente.
ARTICOLO 9 — DURATA E RECESSO
9.1 Durata. Il Patto ha durata di 5 anni dalla data di sottoscrizione, rinnovabile tacitamente per periodi di uguale durata salvo disdetta con preavviso di 6 mesi.
9.2 Irrevocabilità della dichiarazione fiduciaria. La dichiarazione di intestazione fiduciaria di cui all’art. 2 è irrevocabile da parte di Caia per tutta la durata del Patto e per i 12 mesi successivi alla sua cessazione per qualsiasi causa, fino all’avvenuta Reintestazione.
ARTICOLO 10 — DISPOSIZIONI GENERALI
10.1 Legge applicabile. Diritto italiano.
10.2 Foro esclusivo. Tribunale di Verbania.
10.3 Modifiche. Ogni modifica richiede forma scritta autenticata.
10.4 Nullità parziale. La nullità di singole clausole non travolge l’intero Patto, salvo che la clausola nulla sia essenziale.
10.5 Accordo integrale. Il presente Patto sostituisce ogni precedente accordo — anche verbale — tra le Parti relativo alla medesima materia.
Sottoscritto in _, il ___.
TIZIO (Fiduciante) _________
CAIA (Fiduciaria) _________
Notaio rogante _________
Approvazione specifica ex artt. 1341–1342 c.c. delle seguenti clausole: Art. 5.6 (penale); Art. 5.7 (procura irrevocabile); Art. 7.2 (stand-still); Art. 9.2 (irrevocabilità); Art. 10.2 (foro esclusivo).
TIZIO _____ CAIA _______
NOTE NOTARILI AL DOCUMENTO
1. Fiscalità della Reintestazione
Lo scioglimento del rapporto fiduciario con reintestazione al fiduciante — se il patto è stato registrato previamente — è assoggettato all’imposta di registro in misura fissa (€200) ex Tariffa, Parte Prima, art. 11, D.P.R. 131/1986, non a imposta proporzionale né a imposta di donazione, trattandosi di atto ricognitivo e non traslativo.
2. Antiriciclaggio
L’iscrizione di Tizio come titolare effettivo al 70% nell’AUI deve avvenire contestualmente alla sottoscrizione del Patto. Il notaio rogante segnala l’obbligo all’organo amministrativo di Alfa srl.
3. Coordinamento con il contratto di convivenza
Si raccomanda di coordinare il presente Patto con un contratto di convivenza ex art. 1, commi 50–57, L. 76/2016, che regoli le conseguenze patrimoniali della cessazione della convivenza anche in relazione ad eventuali altri beni comuni, rafforzando la cornice giuridica entro cui si inserisce il rapporto fiduciario.
4. Successione di Caia
In caso di decesso di Caia prima della Reintestazione, il 40% fiduciario non entra nell’asse ereditario di Caia. Il titolare effettivo rimane Tizio; gli eredi di Caia sono tenuti alla Reintestazione. Si raccomanda di valutare, con il notaio, l’inserimento nello statuto di una clausola di gradimento o di prelazione che semplifichi la gestione di questi eventi.
Studio Notarile Soldani — Notaio Manlio Carlo Soldani Via Camillo Prampolini 14, Domodossola (VB) | 📞 0324 066077 | ✉️ domodossola@notaiosoldani.it Documento redatto a fini illustrativi. Per il caso concreto è necessaria consulenza personalizzata.
📝 In Sintesi
Il finanziamento soci sproporzionato alla quota in una SRL non è di per sé una donazione indiretta, ma costituisce un terreno fertile per la sua configurazione non appena il beneficio si cristallizza: alla remissione del credito, alla cessione della quota a prezzo non congruo, o alla liquidazione della società.
Punti fermi:
- ✅ L’eccesso di finanziamento di Tizio rispetto alla sua quota proporzionale ammonta a €281.000
- ✅ Il beneficio diretto per Caia al valore originario è €196.700 (70% dell’eccesso)
- ✅ Con la triplicazione degli asset (da €740.000 a €2.220.000), la base imponibile potenziale sale a €590.100
- ✅ Non è necessario l’animus donandi per integrare l’art. 809 c.c. (Cass. SS.UU. n. 18725/2017)
- ✅ La donazione si realizza in quattro possibili momenti: remissione, cessione quota, liquidazione, insolvenza
- ✅ Il D.Lgs. 139/2024 ha rafforzato i poteri di accertamento e le sanzioni per omessa dichiarazione
🤝 Hai Bisogno di Assistenza Notarile?
La struttura di una SRL con finanziamenti soci asimmetrici richiede una pianificazione notarile preventiva per evitare che operazioni economicamente legittime vengano riqualificate come donazioni indirette con conseguenti oneri fiscali non previsti.
Lo Studio Notarile Soldani di Domodossola offre consulenza specializzata in diritto societario, pianificazione patrimoniale e successoria, con particolare attenzione alla redazione di patti parasociali, contratti di finanziamento soci e strumenti di protezione del patrimonio familiare.
📍 Studio Notarile Soldani — Via Camillo Prampolini 14, Domodossola (VB)
📞 0324 066077
📧 domodossola@notaiosoldani.it
📚 Fonti e Riferimenti Normativi
Normativa
- Art. 769 c.c. — Contratto di donazione
- Art. 809 c.c. — Liberalità non donative (donazione indiretta)
- Art. 1236 c.c. — Remissione del debito
- Art. 2467 c.c. — Finanziamenti soci nelle SRL (postergazione)
- D.Lgs. 346/1990 — Testo Unico dell’Imposta sulle Successioni e Donazioni
- D.Lgs. 139/2024 — Riforma dell’imposta di successione e donazione (in vigore dal 1° gennaio 2025)
- D.Lgs. 14/2019 — Codice della Crisi d’Impresa e dell’Insolvenza
Giurisprudenza
- Cass. Civ. SS.UU., 27 luglio 2017, n. 18725 (animus donandi nelle liberalità non donative)
- Cass. Civ. SS.UU., 5 agosto 1992, n. 9282 (donazione indiretta attraverso atti societari)
- Cass. Civ., 18 settembre 2014, n. 19698 (finanziamento soci e liberalità)
- Cass. Civ., 27 marzo 2019, n. 8473 (postergazione e diritti dei legittimari)
Dottrina
- Palazzo A., Liberalità non donative e attività notarile, Consiglio Nazionale del Notariato, Studio n. 214/2015
- Capozzi G., Successioni e Donazioni, Giuffrè, 2015
- CNN, Finanziamento soci e profili di liberalità indiretta, Studio n. 80/2022
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).