
 Da Manlio Carlo Soldani
Agenzia delle Entrate, Risposta n. 42/2026 — Divisione Contribuenti, Direzione Centrale Persone fisiche, lavoratori autonomi ed enti non commerciali
Indice dei contenuti
Con la risposta n. 42/2026, l’Agenzia delle Entrate si è pronunciata su un’operazione di riorganizzazione societaria articolata in due fasi sequenziali: il conferimento in regime di realizzo controllato ex art. 177, comma 2, TUIR delle partecipazioni detenute da un padre e dai suoi due figli in due diverse società operative in una holding newco srl, seguito dalla donazione da parte del padre ai figli della nuda proprietà delle quote della holding così costituita, con assoggettamento della liberalità al regime ordinario di cui all’art. 16 del TUSD.
Il parere, pur escludendo il carattere abusivo dell’operazione nel suo complesso, contiene un’analisi articolata che merita di essere esaminata in dettaglio, in quanto individua la sussistenza di un vantaggio fiscale indebito — arrestando tuttavia il giudizio antiabuso prima di completarlo, per difetto del secondo requisito costitutivo.
La struttura dell’operazione
La situazione di partenza vedeva due fratelli soci al 50% ciascuno di Società Alfa (settore costruzioni) e soci, insieme al padre, di Società Beta (commercio di prodotti petroliferi), partecipata rispettivamente dal padre al 48,2% e da ciascun figlio al 25,6%. Il padre non deteneva alcuna partecipazione in Società Alfa.
La riorganizzazione si articolava come segue. Nella prima fase, padre e figli avrebbero conferito con unico atto alla holding newco srl l’intero 100% delle quote di entrambe le società operative, applicando il regime di realizzo controllato di cui all’art. 177, comma 2, TUIR, con incremento del patrimonio netto della conferitaria per un importo pari al costo fiscalmente riconosciuto delle partecipazioni in capo ai singoli conferenti. Nella seconda fase, dopo l’approvazione del primo bilancio di esercizio della holding, il padre avrebbe donato ai figli la nuda proprietà delle quote da lui detenute nella newco, con applicazione dell’imposta di donazione secondo i criteri dell’art. 16 TUSD — essendo la partecipazione donata non di controllo, e dunque non agevolabile ai sensi dell’art. 3, comma 4-ter, del medesimo testo unico.
Le ragioni extrafiscali addotte dagli istanti erano plurime e documentate: gestione unitaria e coordinata delle società operative come gruppo, ottimizzazione dell’impiego della liquidità attraverso contratti di tesoreria accentrata, prevenzione di conflittualità tra soci mediante clausole statutarie antistallo, e avvio di un graduale passaggio generazionale. Lo statuto della holding prevedeva, in particolare, una clausola antistallo di tipo shoot-out (o Russian roulette), con meccanismi di offerta irrevocabile e obbligo di acquisto o vendita in caso di stallo decisionale.
Il quadro normativo di riferimento: il regime di realizzo controllato
L’art. 177, comma 2, TUIR disciplina i conferimenti di partecipazioni mediante i quali la società conferitaria acquisisce o incrementa il controllo di una società ai sensi dell’art. 2359, comma 1, n. 1, c.c. In tali ipotesi, il valore di realizzo ai fini della determinazione del reddito del conferente è quello corrispondente alla quota delle voci di patrimonio netto formate dalla conferitaria per effetto del conferimento.
Come già chiarito dalla circolare n. 33/E del 17 giugno 2010, tale regime non è di neutralità fiscale in senso proprio, ma configura un criterio di valutazione alternativo rispetto al valore normale ex art. 9 TUIR, che può dar luogo — qualora l’incremento di patrimonio netto della conferitaria sia pari al costo fiscalmente riconosciuto della partecipazione — a una cosiddetta neutralità indotta: nessuna plusvalenza emerge in capo al conferente, ma i valori fiscali continuano nei soggetti coinvolti, senza salti d’imposta.
Il vantaggio fiscale indebito: la compressione della base imponibile dell’imposta di donazione
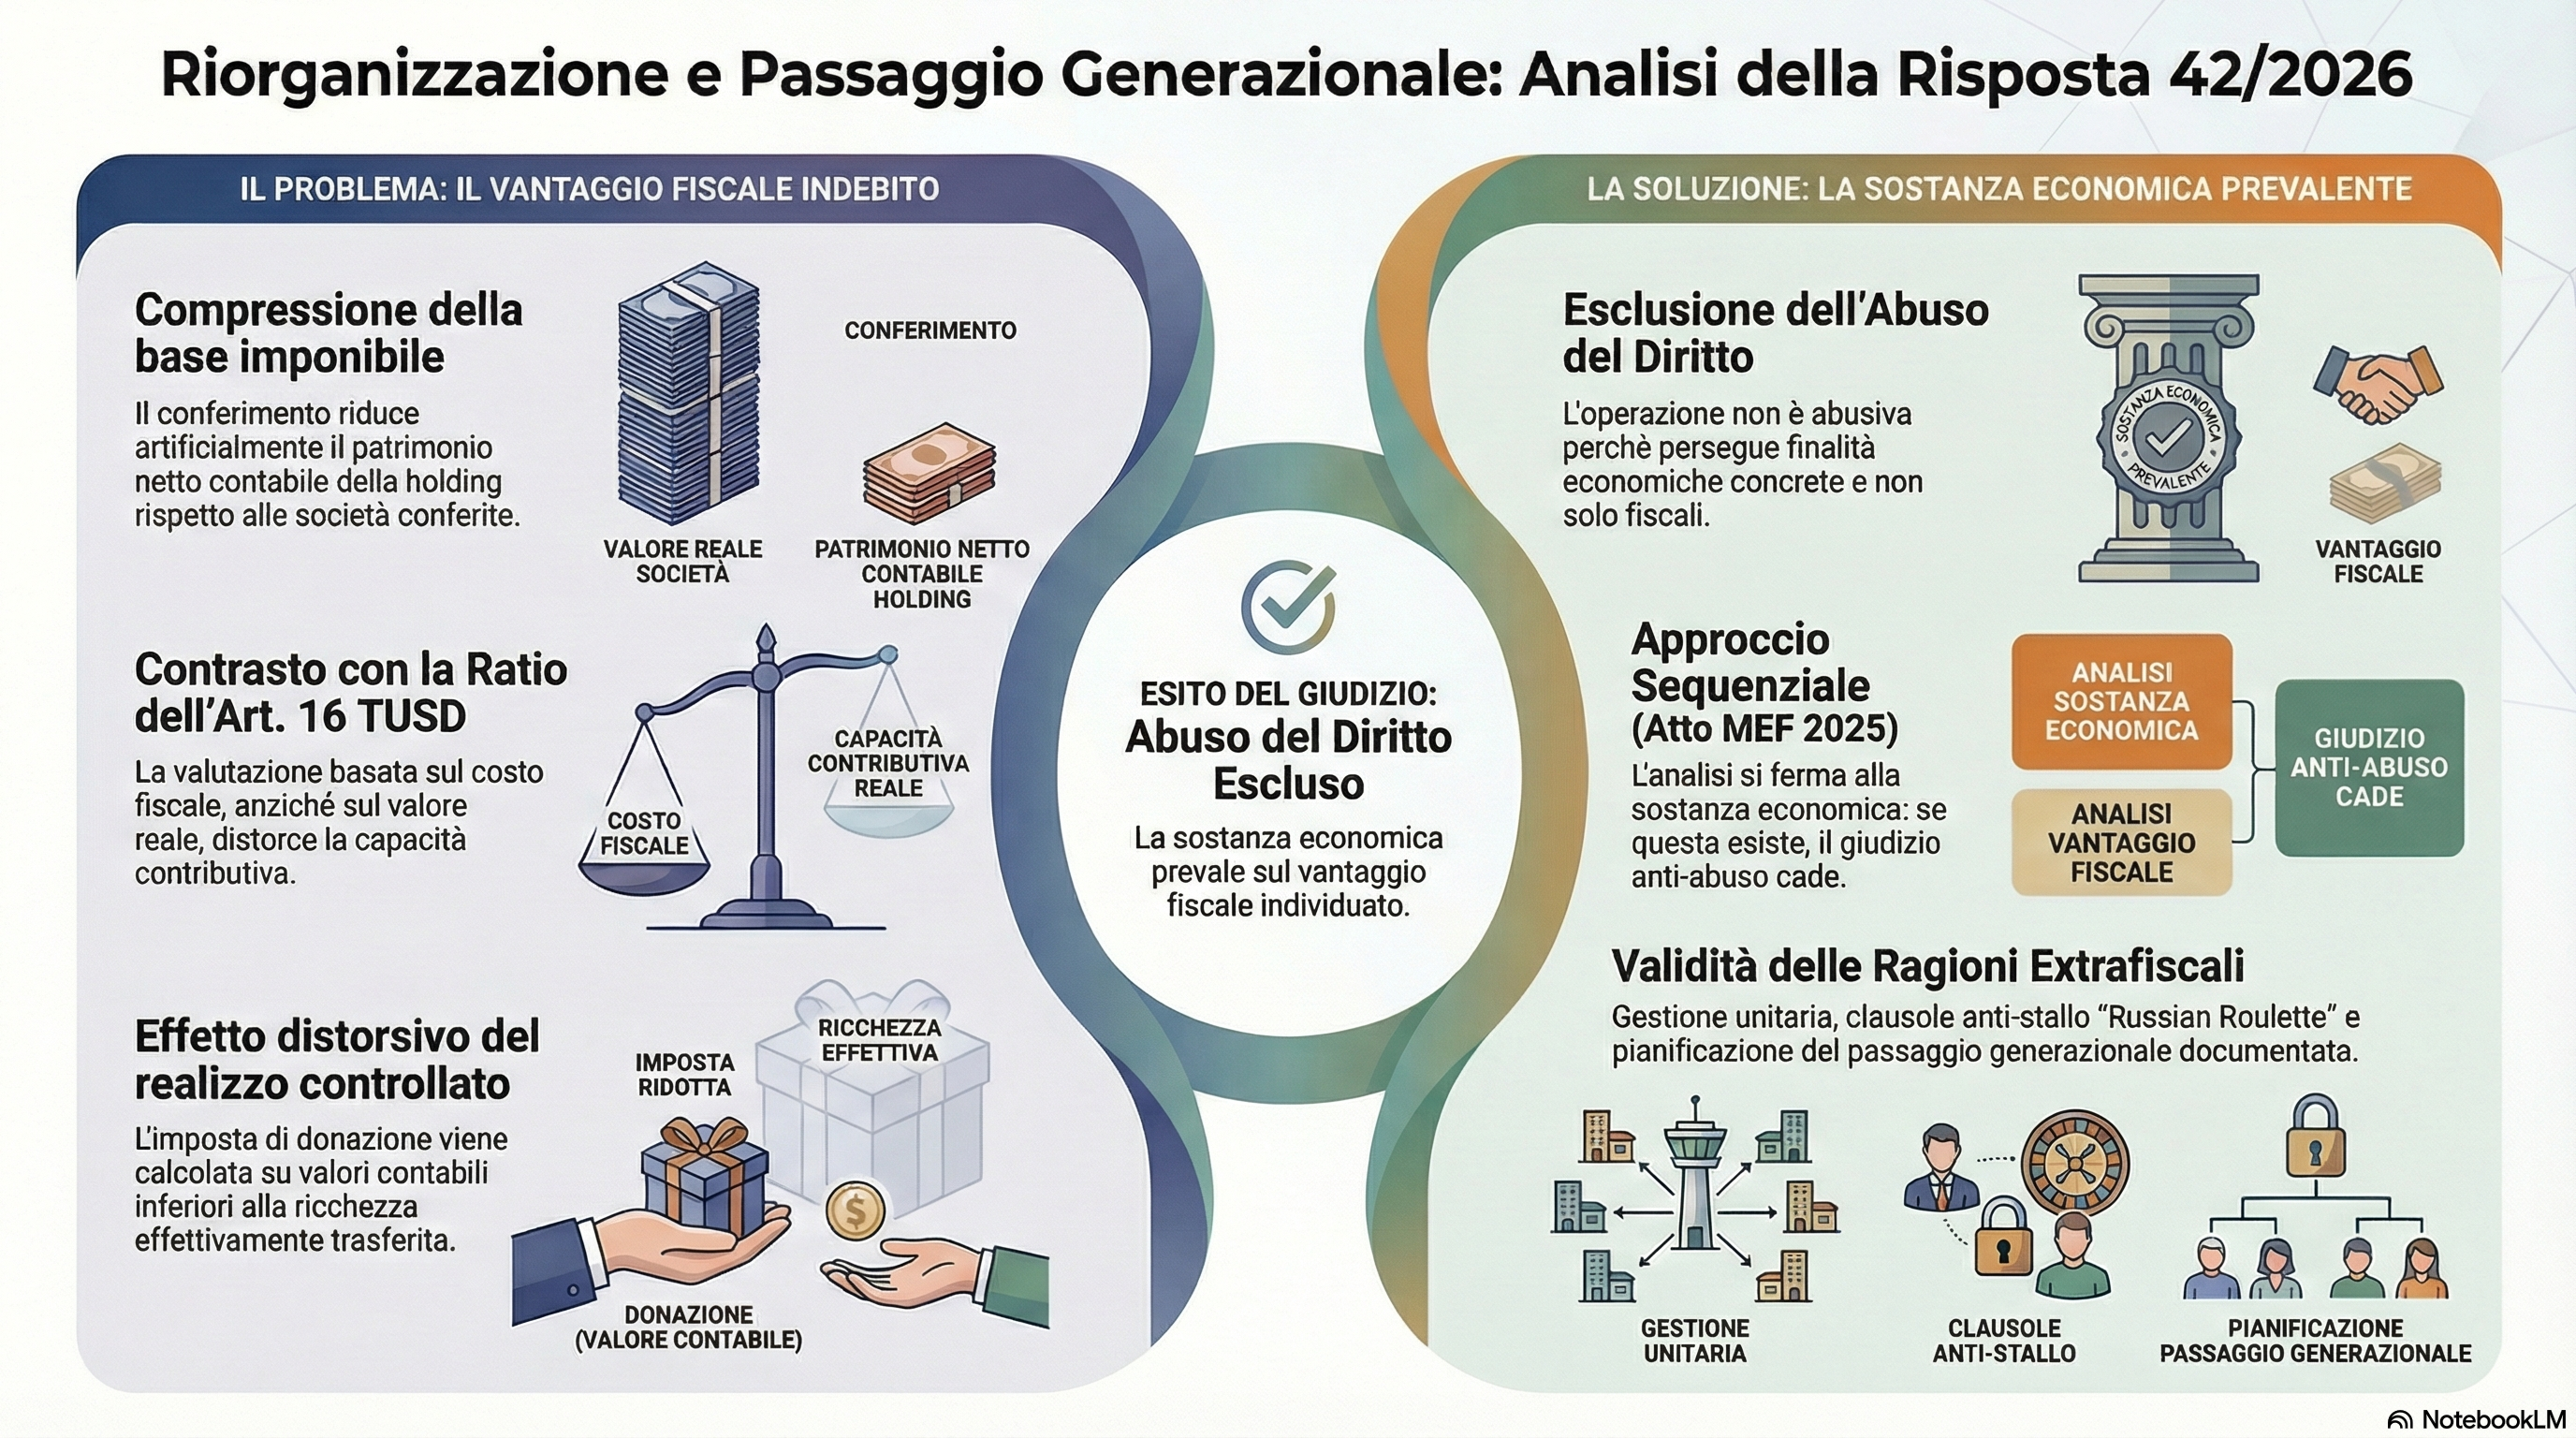
Il nodo centrale del parere si colloca nell’interazione tra i due regimi applicati in sequenza. Per effetto del conferimento a realizzo controllato, il patrimonio netto contabile della holding newco srl — che costituisce la base di riferimento per il calcolo dell’imposta di donazione ai sensi dell’art. 16, lett. b), TUSD — risulta inferiore alla somma dei patrimoni netti delle due società conferite. Ciò in quanto il patrimonio netto della conferitaria si forma per un valore pari al costo fiscalmente riconosciuto delle partecipazioni conferite dai soci persone fisiche, e non al valore di mercato o al patrimonio netto contabile effettivo delle conferite.
In assenza del conferimento, il padre avrebbe potuto donare unicamente le proprie quote di Società Beta (non essendo socio di Alfa), e la base imponibile dell’imposta di donazione sarebbe stata determinata in proporzione al patrimonio netto contabile di Società Beta, che — come risultava dall’istanza — era più elevato di quello della holding newco srl.
L’Agenzia delle Entrate ha qualificato tale differenziale come vantaggio fiscale indebito, in quanto la riduzione della base imponibile dell’imposta di donazione si pone in contrasto con la ratio dell’art. 16, lett. b), TUSD, che persegue l’obiettivo di misurare la effettiva capacità contributiva del donatario attraverso parametri oggettivi (il patrimonio netto contabile). L’utilizzo del realizzo controllato — che comprende nel patrimonio netto della holding un valore inferiore a quello reale delle partecipazioni conferite — distorce tale parametro, rendendolo non più rappresentativo della ricchezza trasferita.
L’Agenzia ha inoltre rilevato un effetto paradossale dell’operazione rispetto alle dichiarate finalità di passaggio generazionale: per effetto del conferimento, il padre acquisisce indirettamente una quota di partecipazione in Società Alfa — di cui non era originariamente socio — in direzione opposta alla sua dichiarata volontà di fuoriuscita progressiva dal contesto aziendale.
L’assenza di sostanza economica: il secondo elemento che arresta il giudizio
Nonostante l’identificazione di un vantaggio fiscale indebito, l’Agenzia ha escluso la sussistenza del secondo elemento costitutivo dell’abuso del diritto, rappresentato dall’assenza di sostanza economica ai sensi dell’art. 10-bis della L. 212/2000. L’operazione nel suo complesso è stata ritenuta idonea a produrre effetti significativi diversi dal risparmio fiscale.
In applicazione della metodologia indicata dall’Atto di indirizzo del MEF del 27 febbraio 2025, che impone di verificare i tre presupposti costitutivi dell’abuso in modo sequenziale — con possibilità di interrompere l’analisi non appena uno di essi risulti assente — l’Agenzia ha arrestato il giudizio all’accertamento della sostanza economica, ritenendo non necessaria la verifica dell’essenzialità del vantaggio fiscale e delle ragioni extrafiscali.
La costituzione della holding, con i relativi effetti di coordinamento gestionale, ottimizzazione della liquidità, prevenzione delle conflittualità e pianificazione del passaggio generazionale, è stata considerata idonea a giustificare la struttura complessiva dell’operazione. Le clausole antistallo inserite nello statuto hanno assunto valore probatorio significativo, in quanto dimostrano la concretezza delle preoccupazioni di governance che hanno motivato la riorganizzazione.
Considerazioni operative
La risposta n. 42/2026 offre spunti rilevanti per chi si trovi a strutturare operazioni analoghe.
Il primo riguarda la metodologia del giudizio antiabuso. L’Agenzia conferma l’approccio sequenziale suggerito dall’Atto di indirizzo MEF del febbraio 2025: l’assenza di anche uno solo dei tre elementi costitutivi dell’abuso è sufficiente a escludere la condotta abusiva, senza necessità di proseguire nell’analisi. Nel caso di specie, pur in presenza di un vantaggio fiscale ritenuto indebito, l’operazione non è abusiva perché dotata di sostanza economica.
Il secondo riguarda la trasparenza delle motivazioni extrafiscali. La documentazione integrativa prodotta dagli istanti — dettagliata, coerente e corroborata da elementi concreti come le clausole statutarie antistallo — ha avuto un peso determinante nel convincere l’Agenzia della sostanza economica dell’operazione. In assenza di tale documentazione, il giudizio avrebbe potuto essere diverso.
Il terzo profilo riguarda i limiti del realizzo controllato come strumento di pianificazione del passaggio generazionale. L’Agenzia non contesta il regime in sé, né la sua applicazione al conferimento, ma ne individua con precisione l’effetto distorsivo sulla base imponibile dell’imposta di donazione, qualificandolo come vantaggio fiscale indebito. Chi intenda utilizzare la sequenza conferimento-donazione deve essere consapevole che, pur in assenza di abuso, il profilo del vantaggio fiscale indebito rimane fermo e potrebbe assumere rilevanza diversa in contesti fattuali nei quali la sostanza economica sia meno evidente.
Il quarto profilo attiene alla clausola di salvaguardia finale del parere: l’Agenzia si riserva espressamente ogni potere di controllo nel caso in cui eventuali altri atti, fatti o negozi collegati — non rappresentati nell’istanza — possano condurre a identificare un diverso e censurabile disegno abusivo. Il perimetro del giudizio favorevole è dunque strettamente ancorato alla fattispecie concreta rappresentata.
Risposta ad interpello n. 42 del 19 febbraio 2026 — Agenzia delle Entrate, Divisione Contribuenti.
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).