
 Da Manlio Carlo Soldani
di Manlio Carlo Soldani, Notaio in Domodossola
Indice dei contenuti
Il problema di partenza
Quando un genitore muore dopo aver donato in vita qualcosa a uno dei figli, i coeredi devono fare i conti con la collazione: quell’istituto del codice civile (artt. 737 e ss. c.c.) per cui chi ha già ricevuto una donazione deve “rimettere nel mucchio” quel valore, così da consentire una divisione equa.
Per anni, però, la legge fiscale e quella civile hanno parlato lingue diverse su questo punto — con conseguenze paradossali e ingiuste per le famiglie. Il D.Lgs. 139/2024 ha finalmente risolto il problema, modificando l’art. 34 del Testo Unico dell’Imposta di Registro (TUR).
La regola nuova (e la vecchia)
Il vecchio art. 34 TUR stabiliva che la massa comune — cioè il valore su cui calcolare le quote di ciascun erede — fosse costituita dal solo valore dell’asse ereditario netto (relictum): i beni effettivamente caduti in successione. Le donazioni fatte in vita? Per il Fisco, irrilevanti.
Il nuovo testo aggiunge una frase decisiva:
“Ai soli fini della determinazione della massa comune e delle quote di diritto, nelle comunioni ereditarie si tiene conto anche dei beni donati in vita dal defunto ai soggetti tenuti alla collazione ai sensi degli articoli 737 e seguenti del codice civile; tali beni non sono soggetti all’imposta di registro in sede di divisione.”
Due concetti in una sola frase, apparentemente in contraddizione: i beni donati si considerano (per calcolare le quote) ma non si tassano (in sede di divisione). Come si conciliano? Bisogna capire una distinzione fondamentale.
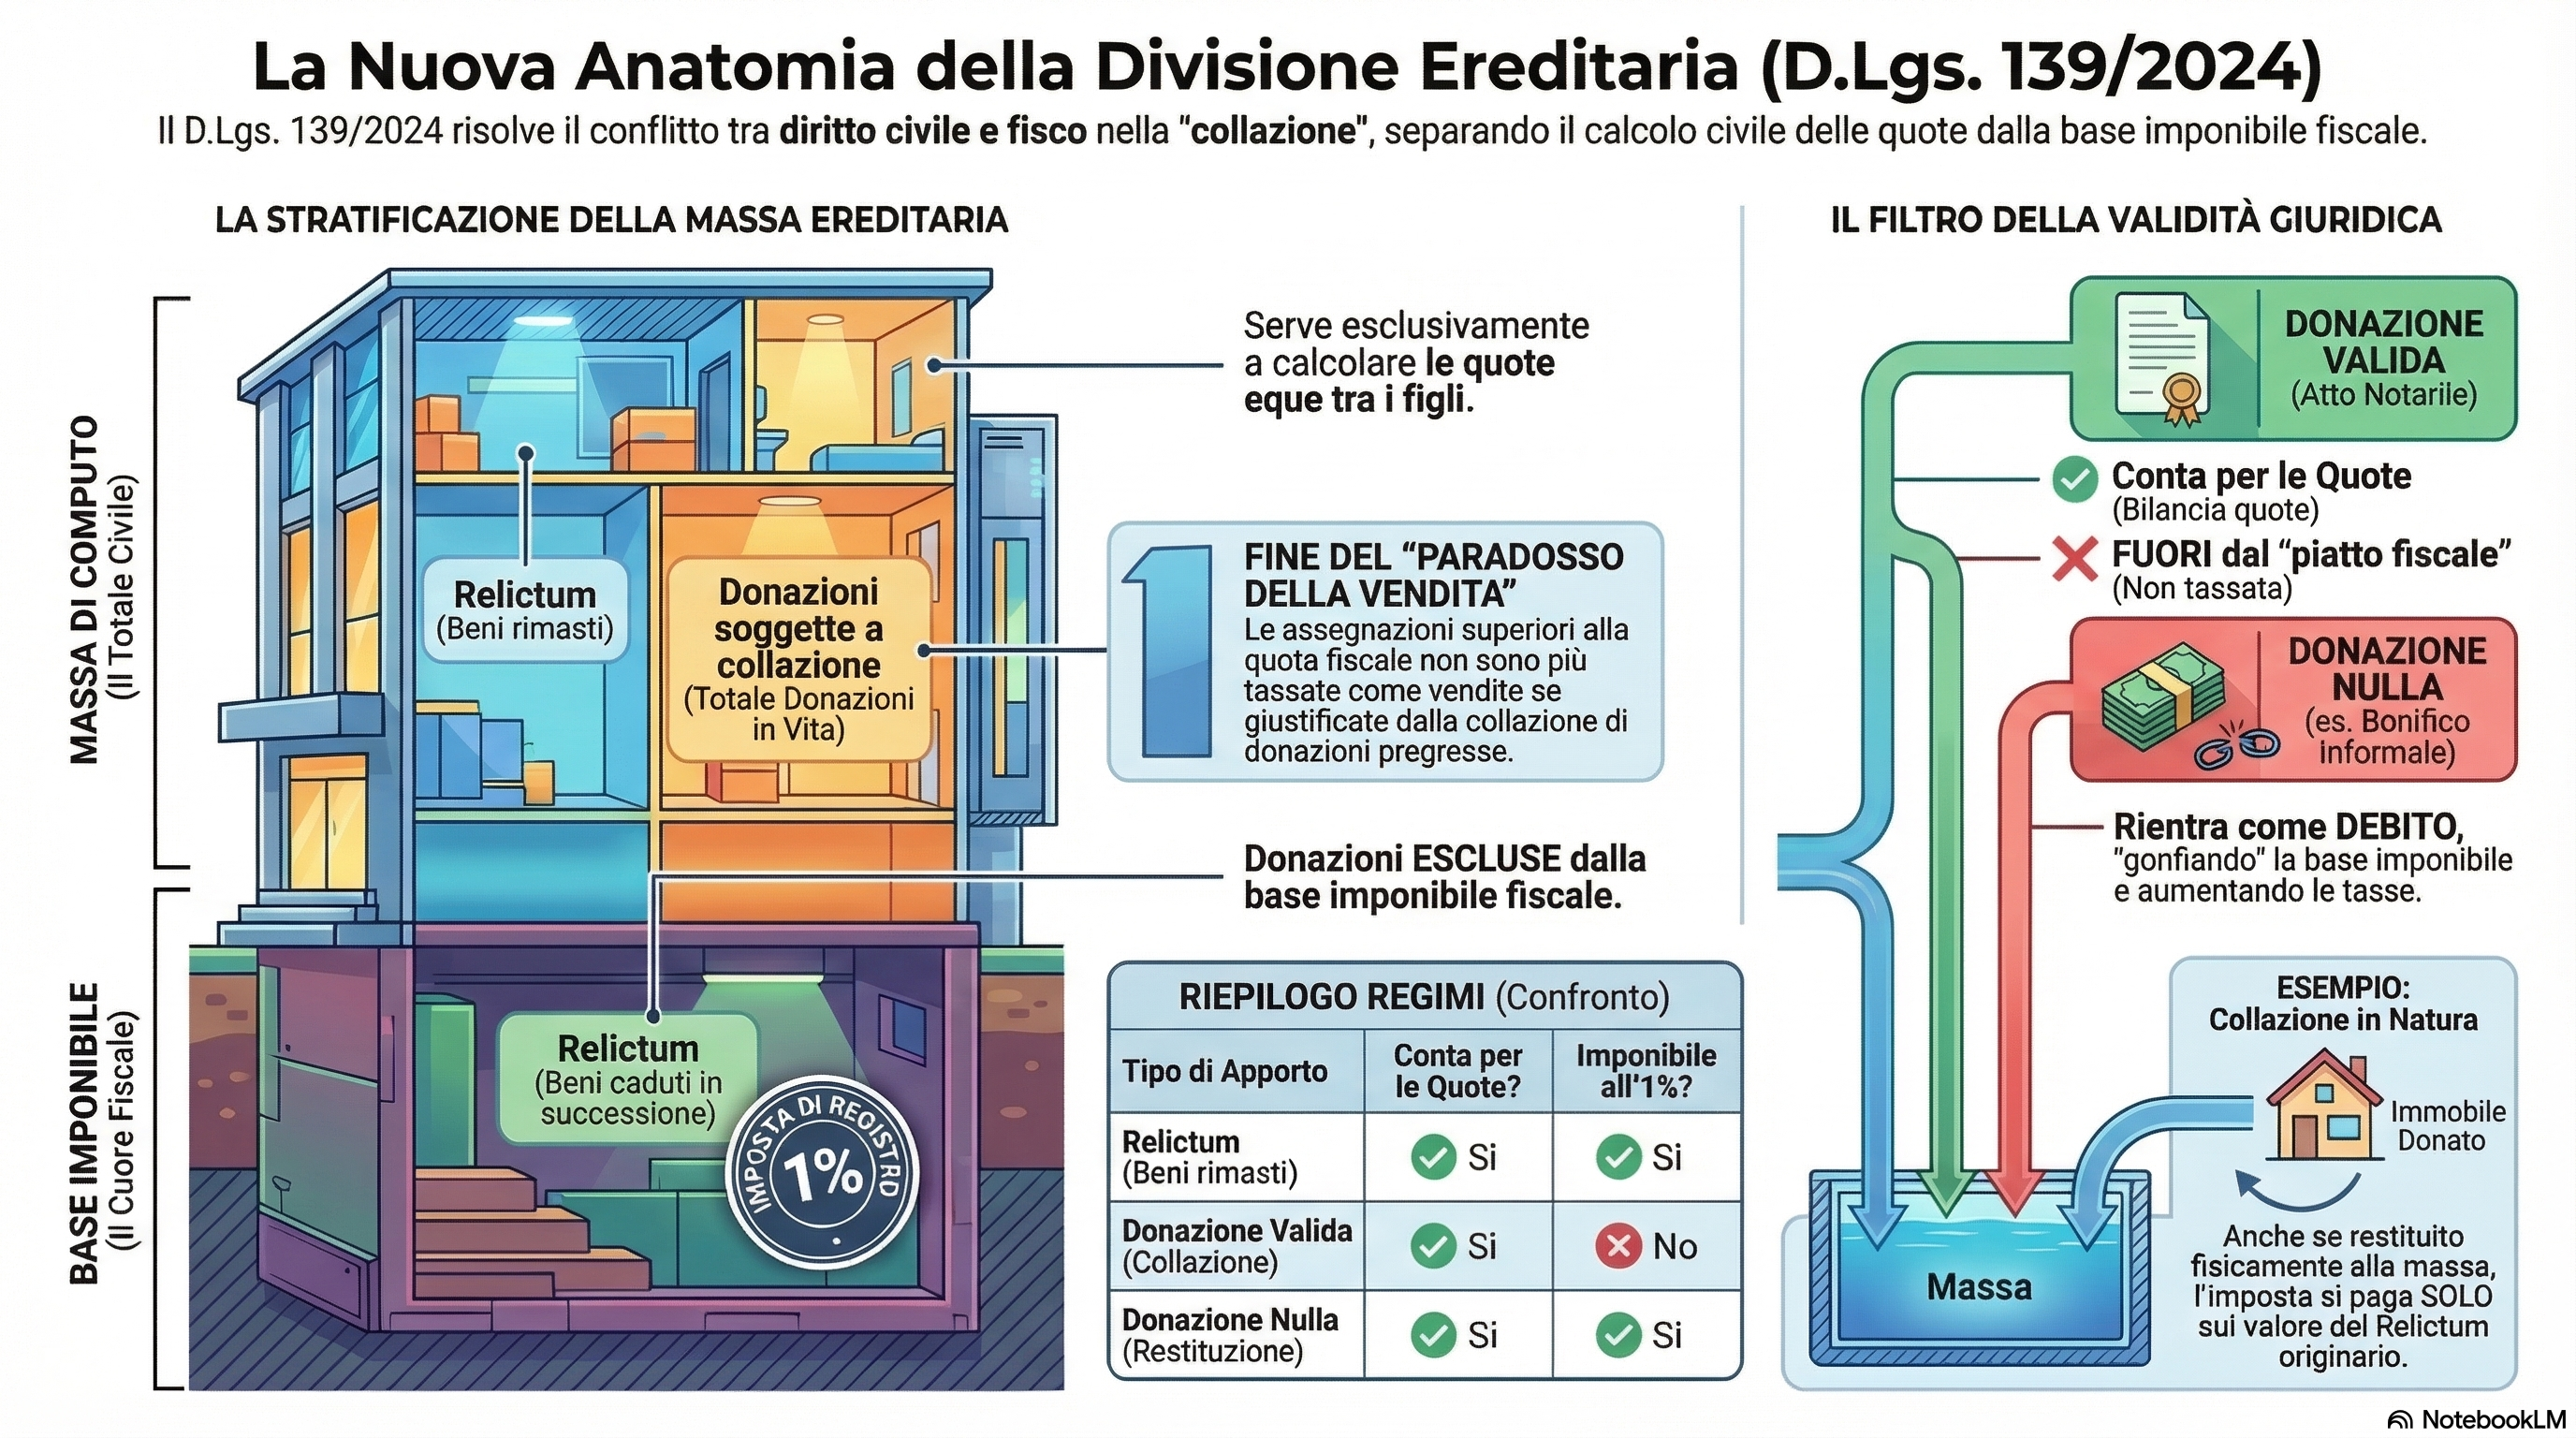
La distinzione chiave: massa di computo ≠ base imponibile
Il cuore della norma sta nella differenza tra due grandezze che è facile confondere:
- Massa di computo: il valore totale da considerare per verificare che ogni coerede riceva esattamente quanto gli spetta. Include anche le donazioni soggette a collazione. Serve a misurare le quote.
- Base imponibile: il valore su cui si applica l’imposta di registro all’1%. È costituita dal solo relictum (i beni caduti in successione), non dal valore delle donazioni collazionate.
In altre parole: la collazione entra nel calcolo delle quote, ma non allarga il piatto fiscale. I beni donati servono da “metro di misura” per garantire l’equità tra coeredi, ma non vengono tassati una seconda volta in divisione.
Questa distinzione — intuita dalla dottrina e affermata dalla Cassazione con l’ordinanza n. 22123/2021 e la sentenza n. 2588/2023 — è ora scritta nero su bianco nella legge.
Esempio 1 – Il caso classico: collazione per imputazione
La situazione
Tizio muore, lasciando due figli: Prima e Secondo.
In vita aveva donato a Prima (senza dispensa da collazione) un appartamento del valore di € 50.000.
Nell’asse ereditario cadono due immobili: uno da € 50.000 e uno da € 100.000.
Relictum totale: € 150.000
Il calcolo civilistico (collazione per imputazione)
Prima non restituisce fisicamente l’appartamento, ma il suo valore viene sottratto dalla sua quota:
| Massa di computo | € 150.000 + € 50.000 (donato) = € 200.000 |
| Quota spettante a ciascuno | € 100.000 |
| Prima ha già ricevuto in donazione | € 50.000 |
| Assegnazione a Prima in divisione | Immobile da € 50.000 |
| Assegnazione a Secondo in divisione | Immobile da € 100.000 |
Tutto quadra civilisticamente: Prima ha ricevuto 50 + 50 = 100, Secondo ha ricevuto 100.
Il paradosso del vecchio sistema fiscale
Il Fisco guardava solo al relictum di € 150.000. Quota “fiscale” per ciascuno: € 75.000.
L’assegnazione di € 100.000 a Secondo eccedeva di € 25.000 la sua quota fiscale. Risultato: quella differenza veniva tassata come vendita parziale, con l’aliquota dei trasferimenti immobiliari. Una sanzione per chi si era comportato correttamente.
Come funziona oggi
| Prima | Secondo | |
|---|---|---|
| Quota di diritto (massa di computo € 200.000) | € 100.000 | € 100.000 |
| Assegnazione in divisione | Immobile da € 50.000 | Immobile da € 100.000 |
| Eccedenza tassabile come vendita? | No | No |
| Base imponibile imposta di registro 1% | € 150.000 (relictum soltanto) | — |
La divisione è proporzionata. Il Fisco non può più contestarla. L’imposta di registro all’1% si applica solo sui € 150.000 dei beni effettivamente caduti in successione.
Esempio 2 – Collazione in natura
Stessa famiglia. Questa volta Prima sceglie la collazione in natura: restituisce fisicamente l’appartamento (€ 50.000) alla massa ereditaria.
La massa di fatto diventa tre beni: appartamento restituito (€ 50.000) + immobile A (€ 50.000) + immobile B (€ 100.000) = € 200.000 totali, assegnati per € 100.000 a ciascuno.
| Aspetto | Trattamento fiscale |
|---|---|
| Atto di restituzione (conferimento in collazione) | Non tassato — non è trasferimento né vendita |
| Divisione dei tre beni | Imposta di registro 1% solo sul relictum originario = € 150.000 |
Anche qui: la collazione in natura non “gonfia” la base imponibile. I € 50.000 dell’appartamento restituito vengono usati per bilanciare le quote, ma non vengono tassati in divisione.
Esempio 3 – La donazione nulla: quando la regola si ribalta
La norma riguarda le donazioni valide soggette a collazione (artt. 737 e ss. c.c.): atti notarili di donazione, donazioni indirette (es. acquisto di un immobile con denaro del genitore intestato al figlio). Cosa succede, invece, se la donazione è nulla?
La situazione
Tizio muore, lasciando due figli: Primo e Seconda.
In vita aveva bonificato a Primo la somma di € 100.000, senza formalizzare la donazione con atto notarile. La donazione viene dichiarata nulla per difetto di forma.
Beni ereditari: € 300.000 totali, da dividersi in pari quota.
Perché cambia tutto
Un bene trasferito con atto nullo non è mai “uscito” dal patrimonio del donante sul piano giuridico. La somma di € 100.000 torna nella massa ereditaria come debito di Primo verso l’eredità (art. 724 c.c.), da imputare alla sua quota. Non è collazione: è restituzione.
| Relictum | € 300.000 |
| Debito di Primo verso la massa | + € 100.000 |
| Massa complessiva (e base imponibile) | € 400.000 |
| Primo | Seconda | |
|---|---|---|
| Quota di diritto | € 200.000 | € 200.000 |
| Debito da imputare | – € 100.000 | — |
| Beni assegnati in divisione | € 100.000 | € 300.000 (incluso credito su Primo) |
| Base imponibile 1% | € 400.000 | (complessiva) |
La differenza è drastica: la donazione nulla gonfia la base imponibile, mentre la donazione valida soggetta a collazione no.
Attenzione pratica: molti clienti si presentano con bonifici informali tra genitori e figli, convinti che equivalgano a donazioni valide. Dal punto di vista civilistico, una donazione di valore non modico senza atto notarile è nulla — e le conseguenze fiscali in sede di divisione sono ben diverse da quelle della collazione “regolare”.
Esempio 4 – Donazione a entrambi i figli: collazione e clausola notarile
La situazione
Caia, in vita, ha donato con atto notarile l’Immobile A (valore attuale: € 100.000) ai suoi due figli Primo e Secondo in quote eguali: ciascuno ha ricevuto una quota di 1/2, del valore di € 50.000.
Alla morte di Caia, nell’asse ereditario residua unicamente l’Immobile B (valore: € 100.000).
I due coeredi, in sede di divisione ereditaria, intendono così procedere:
- Primo riceve l’intero Immobile A (€ 100.000)
- Secondo riceve l’intero Immobile B (€ 100.000)
Come funziona la collazione in questo caso
Entrambi i figli sono donatari dello stesso bene (Immobile A), in quote eguali. Entrambi sono tenuti alla collazione per la propria quota ricevuta.
In sede di divisione, Secondo collaziona per imputazione la propria quota 1/2 sull’Immobile A (€ 50.000) e, con tale imputazione, cede a Primo la sua quota di comproprietà su A, ricevendo in cambio l’intero Immobile B.
Il calcolo delle quote è il seguente:
| Immobile A (donato a entrambi) | € 100.000 |
| Immobile B (relictum) | € 100.000 |
| Massa di computo totale | € 200.000 |
| Quota spettante a ciascuno | € 100.000 |
| Primo | Secondo | |
|---|---|---|
| Donazione già ricevuta (quota 1/2 di A) | € 50.000 | € 50.000 |
| Assegnazione in divisione | Intera quota 1/2 di A da Secondo = € 50.000 | Intero Immobile B = € 100.000 |
| Totale ricevuto (donazione + divisione) | € 50.000 + € 50.000 = € 100.000 ✓ | € 50.000 + € 100.000 − € 50.000 (collazionata) = € 100.000 ✓ |
Le quote sono perfettamente equilibrate. Nessuna eccedenza, nessun conguaglio.
Su cosa si liquida l’imposta di registro?
L’imposta di registro all’1% si applica esclusivamente sul relictum, cioè sul valore dell’Immobile B: € 100.000.
L’Immobile A — interamente oggetto di collazione — non concorre alla base imponibile, in applicazione del nuovo art. 34, comma 1, TUR.
| Grandezza | Valore |
|---|---|
| Massa di computo | € 200.000 |
| Base imponibile imposta di registro 1% | € 100.000 (solo Immobile B) |
| Imposta di registro dovuta | € 1.000 |
La clausola notarile
Di seguito si propone la clausola da inserire nell’atto di divisione per richiedere espressamente l’applicazione del trattamento fiscale previsto dal nuovo art. 34 TUR:
TRATTAMENTO FISCALE — COLLAZIONE E BASE IMPONIBILE AI FINI DELL’IMPOSTA DI REGISTRO
Ai fini fiscali, le parti dichiarano che l’Immobile A, del valore di € 100.000, è stato donato in vita dalla de cuius ai comparenti con atto di donazione del [data], repertorio n. [], raccolta n. [], del Notaio [_], ed è oggetto di collazione per imputazione nella presente divisione ai sensi degli artt. 737 e seguenti del codice civile.
In applicazione dell’art. 34, comma 1, del D.P.R. 26 aprile 1986, n. 131, come modificato dal D.Lgs. 18 settembre 2024, n. 139, a norma del quale i beni donati in vita dal defunto ai soggetti tenuti alla collazione non sono soggetti all’imposta di registro in sede di divisione, le parti richiedono che il valore della massa da dividere, ai fini della liquidazione dell’imposta di registro nella misura dell’1%, sia determinato al netto del valore dell’Immobile A oggetto di collazione, pari a € 100.000, e quindi in € 100.000.
Nota redazionale: la clausola indica espressamente il riferimento normativo (art. 34, comma 1, quarto periodo, TUR nella versione modificata dal D.Lgs. 139/2024), la natura della collazione operata (per imputazione), il valore dei beni collazionati e il valore della base imponibile ridotta. Questa precisione è utile a prevenire contestazioni in sede di liquidazione da parte dell’Agenzia delle Entrate, che potrebbe — specie nella fase di prima applicazione della norma — applicare l’imposta sull’intera massa di computo.
Riepilogo: quattro regimi a confronto
| Tipo di apporto alla massa | Conta per le quote? | Entra nella base imponibile? |
|---|---|---|
| Relictum (beni caduti in successione) | ✅ Sì | ✅ Sì — tassato all’1% |
| Donazione valida soggetta a collazione (a un coerede) | ✅ Sì (massa di computo) | ❌ No — esclusa dalla base imponibile |
| Donazione valida soggetta a collazione (a tutti i coeredi) | ✅ Sì (massa di computo) | ❌ No — esclusa dalla base imponibile |
| Donazione nulla (es. bonifico senza atto notarile) | ✅ Sì | ✅ Sì — rientra come debito nel relictum |
Cosa cambia nella pratica notarile
Prima della riforma, i notai che redigevano divisioni ereditarie si trovavano davanti a un dilemma scomodo: esplicitare la collazione (comportamento civilisticamente corretto) oppure “aggiustare” i valori dei beni per far sembrare le assegnazioni equilibrate senza menzionare le donazioni — per evitare contestazioni fiscali.
Quest’ultima prassi era figlia di un sistema che penalizzava la trasparenza.
Ora la situazione è capovolta: il notaio può e deve redigere divisioni che tengano conto delle donazioni soggette a collazione, esplicitandole nell’atto, senza alcun rischio di imposizione aggiuntiva. Il risultato è una maggiore fedeltà della divisione alla realtà dei rapporti familiari, e una riduzione del contenzioso futuro tra eredi.
Conclusione
La modifica apportata dal D.Lgs. 139/2024 all’art. 34 TUR è una riforma tecnicamente sobria ma di grande impatto pratico. Recependo l’orientamento della Cassazione degli ultimi anni, il legislatore ha finalmente scritto nero su bianco una regola che le famiglie attendevano da tempo: chi ha già ricevuto una donazione non viene tassato una seconda volta in sede di divisione, e chi non ha ricevuto nulla non viene penalizzato da una tassazione distorta.
Un passo verso un sistema fiscale più equo — e verso divisioni ereditarie finalmente in grado di rispecchiare la realtà.
Manlio Carlo Soldani
Notaio in Domodossola
Studio Notarile – Via Camillo Prampolini n. 14, Domodossola
domodossola@notaiosoldani.it — Tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).