
 Da Manlio Carlo Soldani
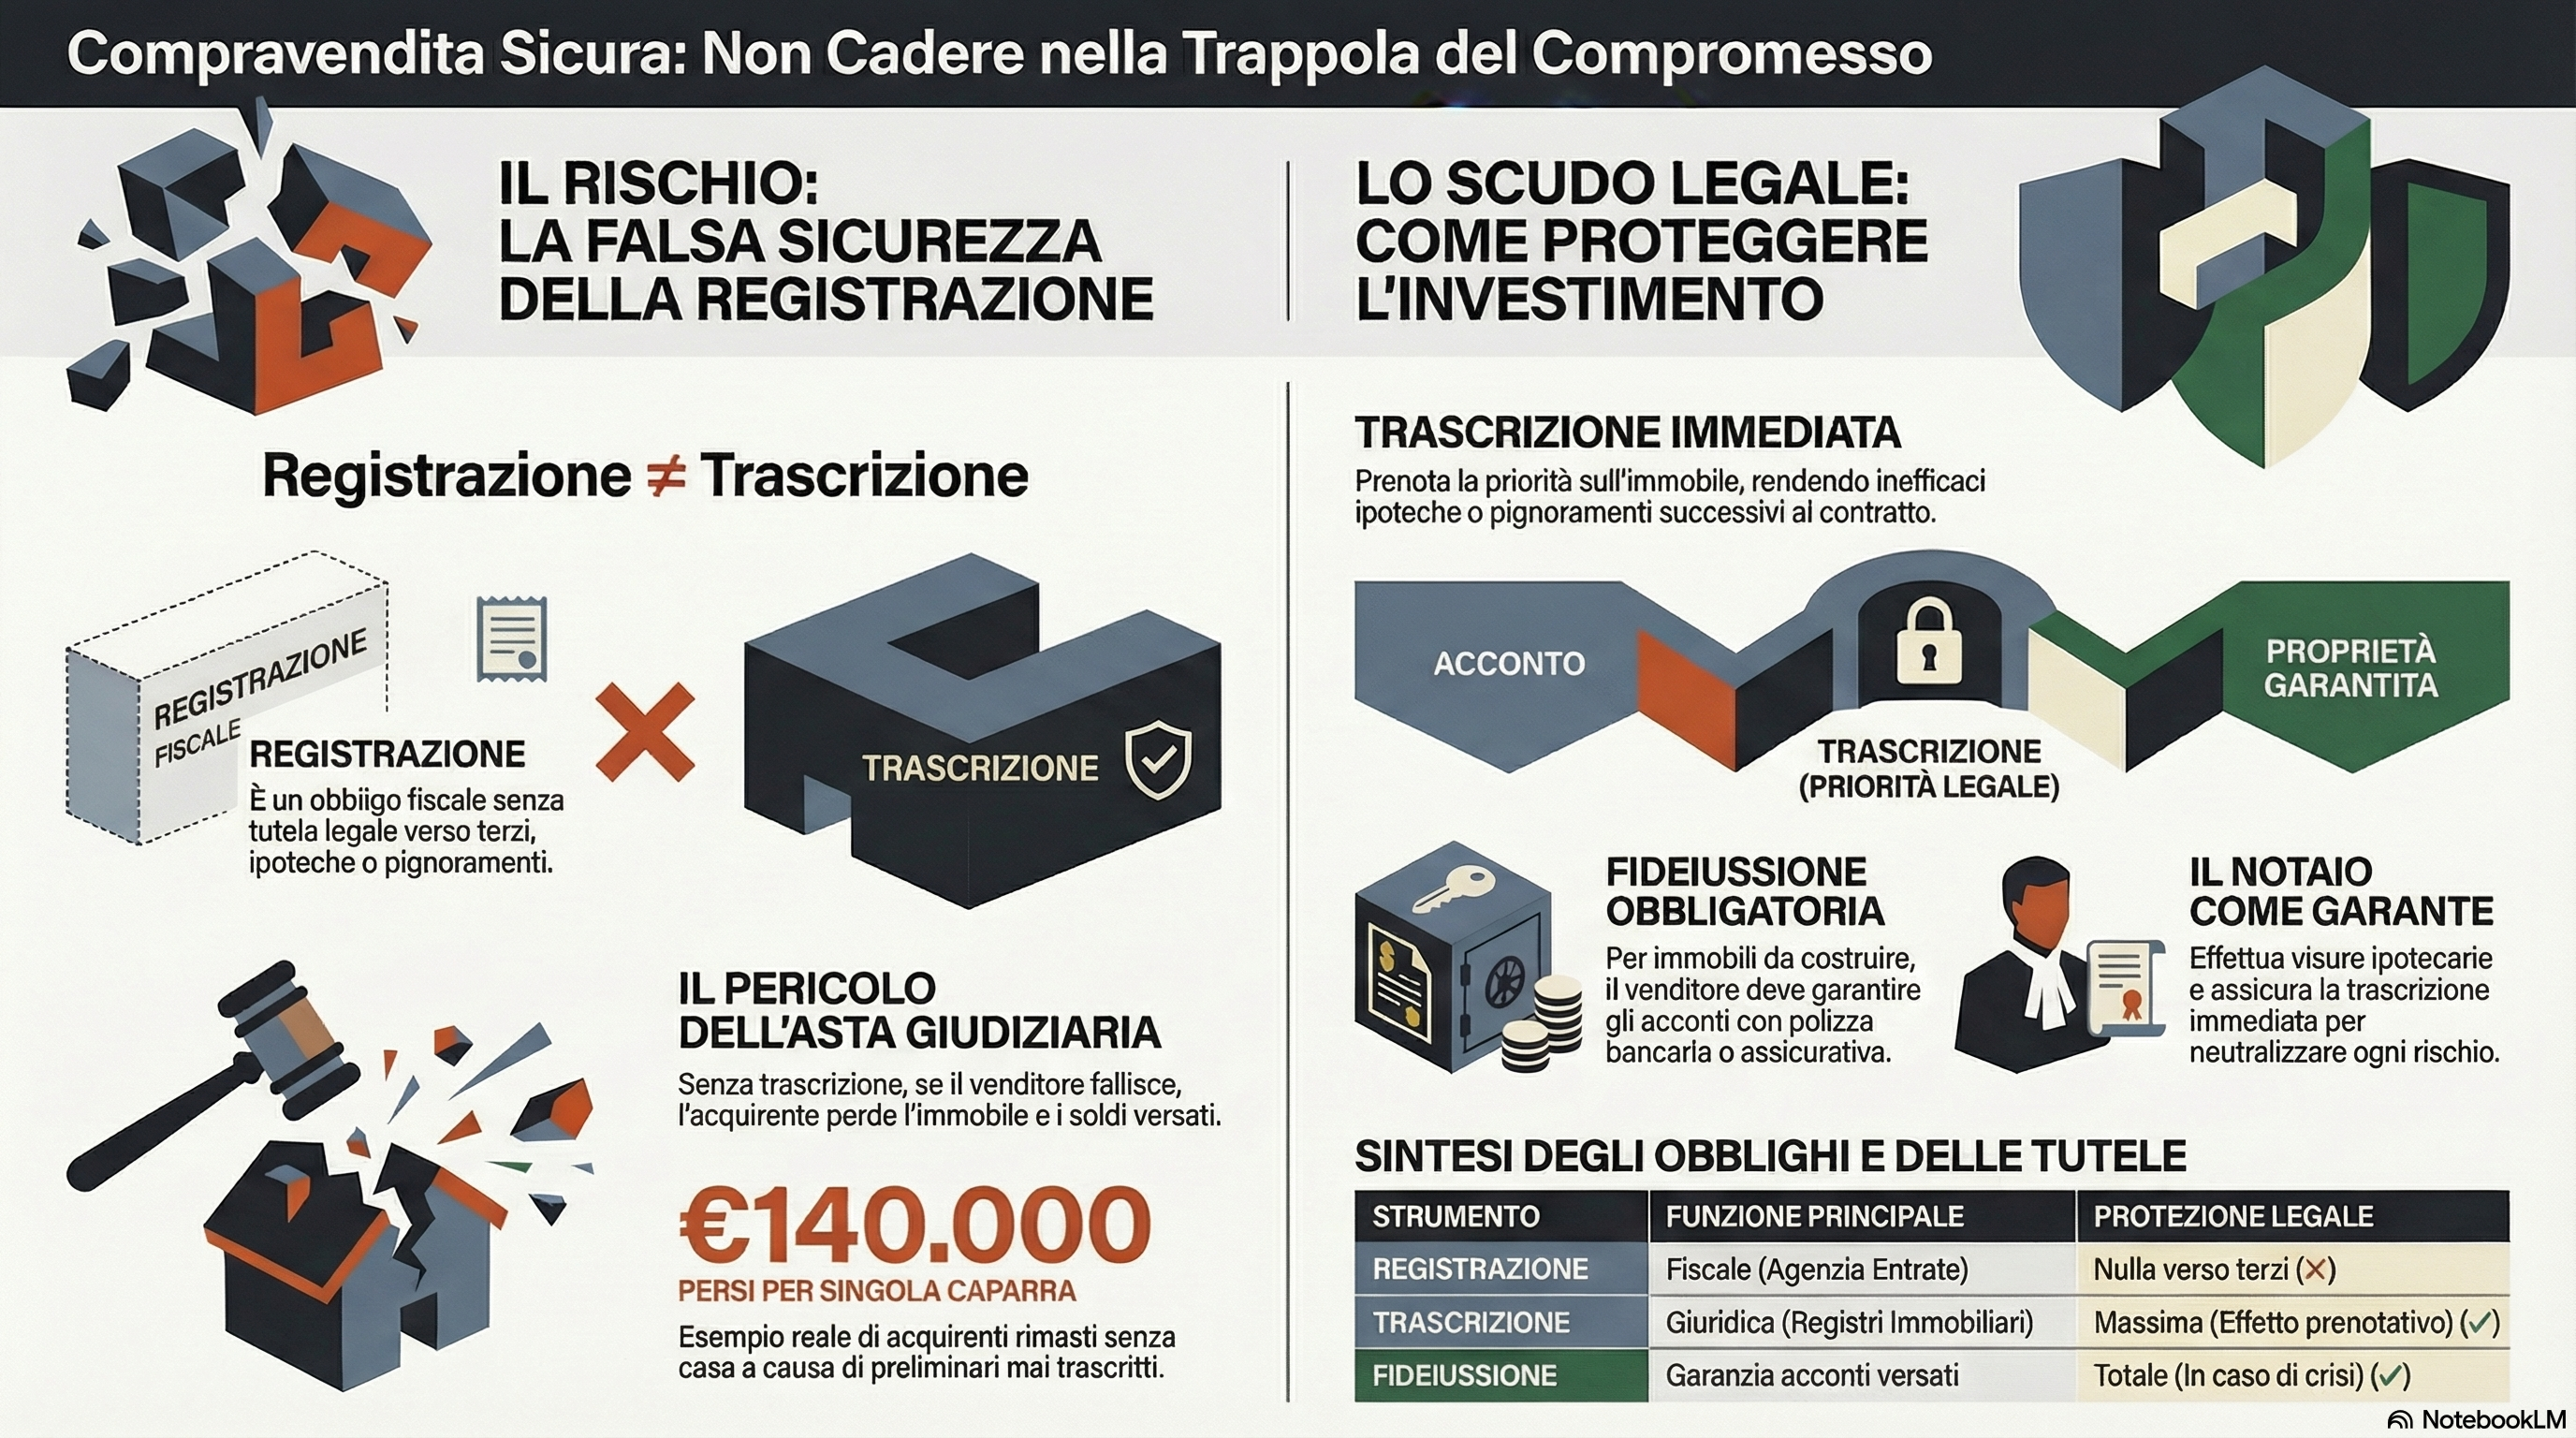
Il Corriere del Veneto del 7 aprile 2026 racconta una storia che dovrebbe far riflettere chiunque stia per acquistare casa: decine di acquirenti che hanno versato acconti anche superiori a 140.000 euro per villette a Verona si sono ritrovati a Natale con le mani vuote — gli immobili per cui avevano già pagato erano finiti all’asta giudiziaria. Il filo rosso che unisce queste storie è quasi sempre lo stesso: un contratto preliminare firmato, magari persino registrato all’Agenzia delle Entrate, ma mai trascritto nei Registri Immobiliari.
Indice dei contenuti
La differenza che cambia tutto: registrazione ≠ trascrizione
Molti acquirenti — e talvolta anche professionisti poco attenti — confondono due adempimenti profondamente diversi:
- La registrazione fiscale del contratto preliminare presso l’Agenzia delle Entrate (obbligatoria, con imposta di registro) serve esclusivamente a fini tributari. Non produce alcun effetto verso i terzi. Non protegge da ipoteche, pignoramenti o procedure concorsuali successive.
- La trascrizione del contratto preliminare nei Registri Immobiliari (ai sensi dell’art. 2645-bis c.c.) è invece l’atto che “prenota” la priorità dell’acquirente sull’immobile. Dal momento della trascrizione, qualunque atto successivo — ipoteca, pignoramento, fallimento, vendita a terzi — non può pregiudicare il promissario acquirente.
Senza trascrizione, il promissario acquirente è un creditore chirografario: in caso di fallimento del costruttore o di pignoramento eseguito da una banca, la sua caparra svanisce nel nulla.
Il meccanismo della trappola
La dinamica si ripete con inquietante regolarità:
- L’acquirente firma un compromesso con il costruttore/venditore, versando una caparra anche significativa (nel caso veronese, fino a €140.000).
- Il compromesso viene registrato all’Agenzia delle Entrate — quel bollino fiscale crea un’illusione di tutela.
- Il preliminare non viene però trascritto nei Registri Immobiliari, spesso perché si tratta di una scrittura privata semplice, oppure per risparmiare sui costi notarili.
- Il costruttore, nel frattempo, aveva già ipotecato gli immobili a garanzia di mutui edilizi.
- Quando sopraggiunge la crisi finanziaria, le banche procedono all’esecuzione forzata: le villette vanno all’asta. Gli acquirenti, senza trascrizione, non hanno titolo opponibile. Perdono tutto.
Il quadro normativo: D.Lgs. 122/2005 e le sue garanzie (spesso ignorate)
Il legislatore italiano ha previsto da vent’anni strumenti di tutela specifici per gli acquirenti di immobili da costruire (D.Lgs. 122/2005, modificato dal D.Lgs. 14/2019 – Codice della Crisi):
1. La fideiussione obbligatoria
Per i contratti aventi ad oggetto il trasferimento di un immobile da costruire, il costruttore è obbligato a consegnare all’acquirente una fideiussione bancaria o assicurativa che copra tutti gli acconti versati prima del rogito. Se il costruttore non la consegna, il contratto è nullo (nullità di protezione, invocabile solo dall’acquirente — Cass. civ., Sez. II, n. 3817/2023).
2. La polizza decennale postuma
Al momento del rogito, il costruttore deve consegnare una polizza assicurativa indennitaria decennale per i vizi costruttivi.
3. La trascrizione del preliminare
L’art. 2645-bis c.c. consente la trascrizione del contratto preliminare stipulato per atto pubblico o scrittura privata autenticata. La trascrizione:
- ha efficacia prenotativa per un anno dal termine fissato per il rogito, e comunque non oltre tre anni dalla trascrizione stessa;
- in caso di fallimento del venditore, consente al promissario acquirente di opporsi allo scioglimento del contratto da parte del curatore (ex art. 175 CCII) se si tratta di abitazione principale;
- attribuisce un privilegio speciale sull’immobile ex art. 2775-bis c.c. per il credito restitutorio.
Attenzione però: il privilegio ex art. 2775-bis c.c. soccombe alle ipoteche iscritte anteriormente alla trascrizione del preliminare (Cass. civ., Sez. II, n. 2480/2024). Se il costruttore aveva già ipotecato l’immobile prima che si trascrivesse il compromesso, la banca prevale comunque.
Cosa deve fare l’acquirente (e cosa dovrebbe chiedergli il notaio)
Prima di versare qualsiasi acconto, un acquirente avveduto — meglio: consigliato da un notaio — dovrebbe verificare:
1. Ispezione ipotecaria preliminare
Visura ipotecaria aggiornata sull’immobile: esistono già ipoteche? Sono state iscritte a garanzia di mutui edilizi? Se sì, di quale importo?
2. Stipula del preliminare per atto notarile
Solo un atto pubblico o una scrittura privata autenticata dal notaio consente la trascrizione nei Registri Immobiliari. La semplice scrittura privata — anche se registrata all’Agenzia delle Entrate — non è trascrivibile.
3. Immediata trascrizione
Il notaio che autentica o riceve il preliminare deve provvedere immediatamente alla trascrizione. Ogni giorno di ritardo è un giorno in cui ipoteche o pignoramenti possono sovrapporsi.
4. Fideiussione ex D.Lgs. 122/2005
Per immobili ancora da costruire o in corso di costruzione: pretendere la fideiussione bancaria/assicurativa conforme al modello ministeriale prima di versare qualsiasi somma.
5. Acconti tracciabili
Tutti i pagamenti devono essere effettuati tramite bonifico bancario, con causale che richiami il contratto preliminare.
Il caso degli immobili già costruiti: le regole non cambiano
Le protezioni del D.Lgs. 122/2005 si applicano specificamente agli immobili da costruire. Ma il rischio non è certo limitato al costruendo: anche per immobili già esistenti, il venditore può avere ipoteche, pignoramenti pendenti, procedure esecutive in corso. La trascrizione del preliminare rimane dunque fondamentale in ogni caso per neutralizzare i rischi derivanti da atti successivi del venditore.
Il ruolo del notaio: non solo al rogito
La vicenda veronese — come tante simili — si sarebbe probabilmente evitata con il coinvolgimento preventivo di un notaio. Non necessariamente solo al momento del rogito finale, ma già nella fase del contratto preliminare.
Il notaio non è un passacarte che si limita a “dare forma” a un accordo già definito. È il professionista che:
- svolge le visure ipotecarie e catastali prima di ogni atto;
- verifica la libertà da vincoli e gravami dell’immobile;
- assicura la trascrizione immediata del preliminare;
- verifica la presenza e la conformità della fideiussione per gli immobili in costruzione;
- consiglia le parti sui rischi specifici dell’operazione.
Rivolgersi a un notaio sin dalla fase del compromesso non è un costo superfluo: è l’investimento più economico che un acquirente possa fare per proteggere decine o centinaia di migliaia di euro.
Conclusione
Versare una caparra su una casa senza aver prima verificato l’assenza di ipoteche e senza trascrivere il preliminare equivale a parcheggiare la propria auto con le chiavi nel cruscotto: si spera che non succeda nulla, ma se succede non c’è rimedio.
Il sistema giuridico italiano offre strumenti di tutela solidi ed efficaci. Il problema è che questi strumenti devono essere usati prima, non invocati dopo che il danno è avvenuto.
Fonte: Corriere del Veneto, 7 aprile 2026 — “La truffa delle villette già pagate ma finite all’asta: caparre versate fino a 140 mila euro e mai registrate”
Manlio Carlo Soldani, Notaio in Domodossola
Studio Notarile Soldani e Carraro — Via Camillo Prampolini 14, Domodossola
Iscritto al Collegio Notarile di Verbania
domodossola@notaiosoldani.it — tel. 0324 066077
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).