
 Da Manlio Carlo Soldani
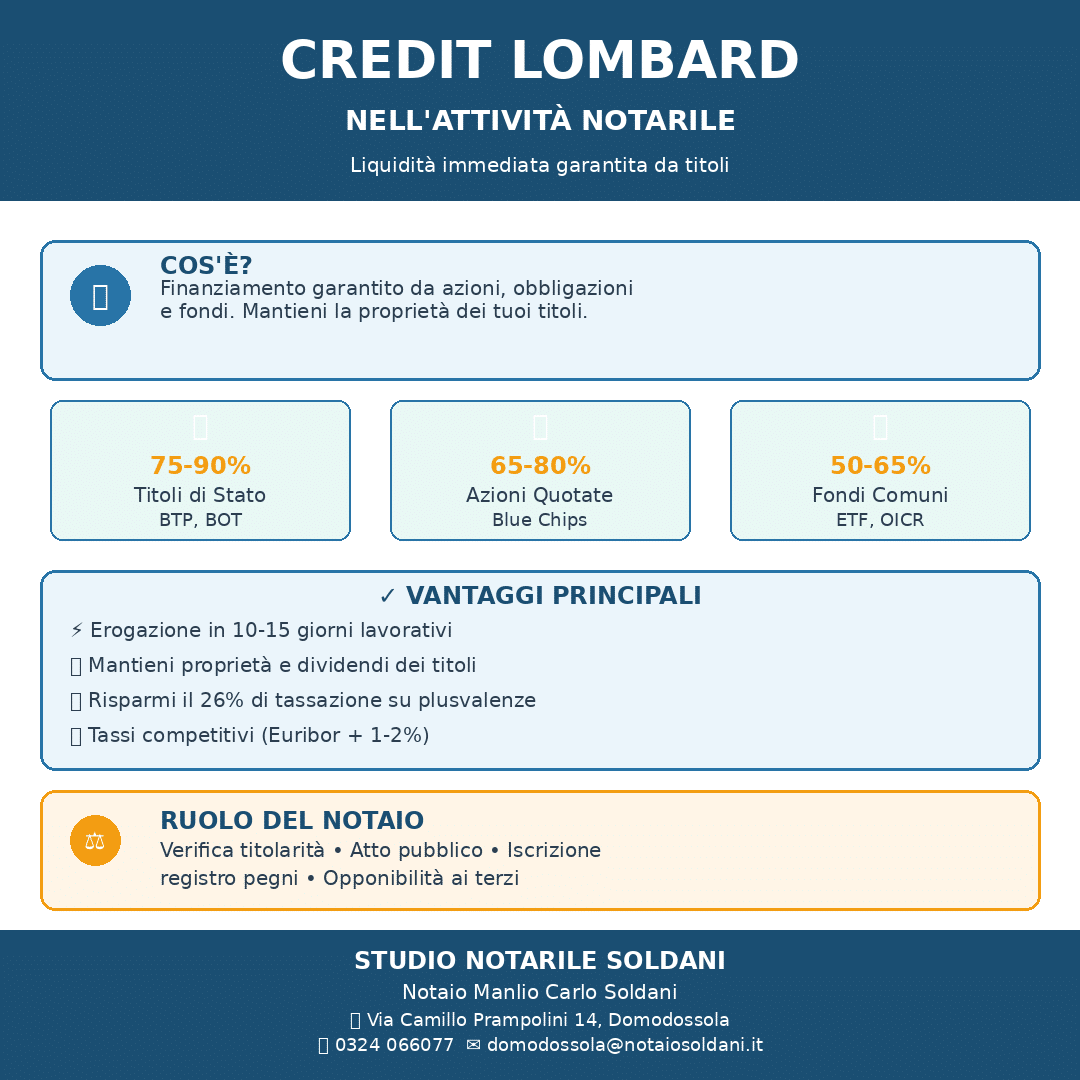
Il credit lombard rappresenta uno strumento finanziario sempre più utilizzato nel sistema creditizio italiano, disciplinato dagli articoli 2784 e seguenti del Codice Civile in materia di pegno su valori mobiliari. L’attività notarile riveste un ruolo fondamentale nella costituzione, formalizzazione e tutela di queste garanzie reali, garantendo certezza giuridica e opponibilità ai terzi. Questo articolo analizza in modo approfondito gli aspetti normativi, procedurali e pratici del credit lombard, fornendo una guida operativa per professionisti, imprese e privati che intendono accedere a questa forma di finanziamento garantito.
🔑 Punti Chiave
Q: Cos’è il credit lombard in ambito notarile?
A: Il credit lombard è un finanziamento garantito da titoli mobiliari (azioni, obbligazioni, fondi) che il debitore deposita presso l’istituto creditore, formalizzato con atto notarile secondo gli articoli 2784 e seguenti del Codice Civile italiano.
Q: Quali titoli possono garantire un credit lombard?
A: Possono essere utilizzati come garanzia: azioni quotate e non quotate, obbligazioni corporate e governative, quote di fondi comuni, ETF, polizze vita rivalutabili e certificati di deposito, secondo l’articolo 2806 Codice Civile.
Q: Qual è il ruolo del notaio nel credit lombard?
A: Il notaio autentica la costituzione del pegno, verifica la titolarità dei beni, accerta la capacità delle parti, redige l’atto pubblico con clausole di realizzo e garantisce l’opponibilità ai terzi mediante iscrizione nel registro pegni mobiliari.
Q: Quanto si può ottenere con un credit lombard?
A: L’importo finanziabile varia tipicamente dal cinquanta all’ottanta percento del valore dei titoli conferiti in garanzia, con percentuali determinate dalla liquidità e volatilità degli strumenti finanziari sottostanti.
Q: Quali sono i tempi di perfezionamento dell’operazione?
A: La stipula dell’atto notarile richiede generalmente da cinque a dieci giorni lavorativi per istruttoria e verifiche preliminari, con erogazione del finanziamento entro quarantotto ore dalla registrazione del pegno.
Q: Il credit lombard comporta perdita della proprietà dei titoli?
A: No, il debitore mantiene la piena proprietà dei titoli conferiti in garanzia e conserva il diritto a percepire dividendi e interessi, salvo diverso accordo contrattuale con clausola di appropriazione.
Q: Quali vantaggi fiscali offre rispetto ad altre forme di finanziamento?
A: Il credit lombard evita la tassazione sulle plusvalenze che si verificherebbe con la vendita dei titoli (aliquota ventisei percento), consentendo di mantenere l’investimento patrimoniale e beneficiare di potenziali apprezzamenti futuri.
📋 Indice dei Contenuti
Cos’è il Credit Lombard e Come Funziona?
Il credit lombard è un contratto di finanziamento garantito mediante costituzione di pegno su valori mobiliari, disciplinato dagli articoli 2784 e seguenti del Codice Civile, che consente al debitore di ottenere liquidità mantenendo la proprietà degli strumenti finanziari conferiti.
Questa particolare forma di finanziamento trova le sue origini nelle operazioni creditizie sviluppate storicamente nella regione della Lombardia, da cui deriva la denominazione “lombard”. Il meccanismo si basa su un principio fondamentale del diritto delle garanzie reali: il creditore acquisisce un diritto di prelazione sui beni costituiti in pegno, potendosi soddisfare con priorità rispetto agli altri creditori in caso di inadempimento del debitore.
La struttura operativa del credit lombard prevede che il debitore trasferisca il possesso (ma non la proprietà) dei titoli mobiliari all’istituto finanziatore, il quale può trattenerli presso i propri depositi o affidarli a intermediari autorizzati secondo quanto previsto dal Testo Unico della Finanza (Decreto Legislativo n. 58/1998). Il debitore mantiene tutti i diritti patrimoniali connessi ai titoli conferiti, incluso il diritto a percepire dividendi per le azioni e cedole per le obbligazioni, salvo diversa pattuizione contrattuale.
L’importo del finanziamento viene determinato applicando un coefficiente di scarto (haircut) al valore di mercato dei titoli, variabile in funzione della tipologia, liquidità e volatilità degli strumenti finanziari. Gli istituti bancari applicano generalmente percentuali di finanziamento comprese tra il cinquanta e l’ottanta percento del valore nominale, con margini più elevati per titoli di stato e blue chips quotate.
Quali Sono le Caratteristiche Distintive rispetto ad Altri Finanziamenti?
Il credit lombard si distingue dai tradizionali mutui bancari per diverse caratteristiche strutturali. In primo luogo, la garanzia reale costituita sui valori mobiliari consente all’istituto creditore di valutare il rischio in modo più favorevole rispetto ai prestiti chirografari, con conseguente applicazione di tassi di interesse generalmente più contenuti. La rapidità di erogazione rappresenta un secondo elemento distintivo, poiché la liquidità degli strumenti finanziari conferiti in pegno consente procedure di valutazione semplificate rispetto alle perizie immobiliari richieste per i mutui ipotecari.
Un ulteriore aspetto caratterizzante riguarda la flessibilità nella gestione del rapporto contrattuale. Il debitore può tipicamente rimborsare anticipatamente il finanziamento senza penalità, liberando i titoli dal vincolo di pegno. Parimenti, è possibile integrare o sostituire i titoli conferiti in garanzia durante la vita del contratto, previo accordo con l’istituto creditore e stipula di atti integrativi.

Quale Disciplina Normativa Regola il Credit Lombard?
Il credit lombard è disciplinato principalmente dagli articoli 2784-2807 del Codice Civile in materia di pegno, integrati dalle disposizioni del Decreto Legislativo n. 58/1998 (Testo Unico della Finanza) per gli aspetti relativi agli strumenti finanziari e dalla Legge n. 119/2016 sul registro pegni mobiliari.
La normativa civilistica stabilisce i principi fondamentali della garanzia pignoratoria, prevedendo all’articolo 2786 Codice Civile che il pegno si costituisce mediante spossessamento del bene da parte del debitore e consegna al creditore o a un terzo designato dalle parti. Per i valori mobiliari, l’articolo 2806 Codice Civile prevede forme specifiche di costituzione del pegno, distinguendo tra titoli al portatore, nominativi e dematerializzati.
Il Testo Unico della Finanza ha introdotto disposizioni particolari per il pegno su strumenti finanziari dematerializzati, prevedendo all’articolo 1, comma 4-bis, che la costituzione del vincolo avvenga mediante registrazione sui conti indicati dall’articolo 83-bis TUF. Questa disciplina è stata ulteriormente specificata dal Regolamento Consob n. 11768/1998, che definisce le modalità operative per la gestione dei vincoli di indisponibilità presso gli intermediari autorizzati.
Come Si Applica la Legge sul Registro Pegni Mobiliari?
La Legge n. 119/2016 ha istituito il registro informatico dei pegni mobiliari non possessori presso l’Agenzia delle Entrate, introducendo un sistema di pubblicità per le garanzie costituite su beni mobili registrati e non registrati. Secondo l’articolo 1, comma 3, del Decreto del Ministero dell’Economia e delle Finanze del 7 dicembre 2016, il pegno su strumenti finanziari può essere iscritto nel registro per garantire l’opponibilità ai terzi, pur non essendo questa iscrizione costitutiva del diritto reale di garanzia.
L’iscrizione nel registro pegni produce effetti rilevanti in termeria di prelazione tra più creditori garantiti sugli stessi beni. Secondo il principio generale sancito dall’articolo 2787 Codice Civile, tra più creditori muniti di pegno sullo stesso bene prevale quello che per primo ha conseguito il possesso in buona fede. L’iscrizione nel registro consente di determinare con certezza il momento di costituzione del vincolo e la priorità tra eventuali creditori concorrenti.
La disciplina si completa con le norme sulla tutela del credito contenute nel Codice della Crisi d’Impresa e dell’Insolvenza (Decreto Legislativo n. 14/2019), che regolano la sorte delle garanzie reali nelle procedure concorsuali. L’articolo 54 CCII prevede che i creditori muniti di pegno su beni mobili possano esercitare il diritto di prelazione sul ricavato della liquidazione, con esclusione dalla massa fallimentare delle somme realizzate.
Quali Titoli Possono Essere Conferiti in Garanzia?
Possono costituire oggetto di pegno per credit lombard tutti gli strumenti finanziari previsti dall’articolo 1, comma 2, del TUF, includendo azioni quotate e non quotate, obbligazioni corporate e governative, quote di OICR, ETF, certificati di deposito e polizze vita con contenuto finanziario.
La categoria più comunemente utilizzata è rappresentata dalle azioni di società quotate in mercati regolamentati. Questi titoli presentano il vantaggio della immediata liquidabilità e della valutazione oggettiva basata sulle quotazioni di borsa. Gli istituti finanziari applicano coefficienti di finanziamento più elevati per azioni blue chips ad alta capitalizzazione, tipicamente comprese tra il sessantacinque e l’ottanta percento del valore di mercato, mentre per titoli a minore capitalizzazione gli haircut possono raggiungere il quaranta-cinquanta percento.
Le obbligazioni costituiscono una seconda categoria particolarmente apprezzata come garanzia, distinguendosi tra titoli di stato e corporate bonds. I titoli di stato italiani (BOT, BTP, CCT) beneficiano dei rating sovrani e garantiscono coefficienti di finanziamento elevati, frequentemente superiori all’ottanta percento per scadenze fino a cinque anni. Le obbligazioni societarie richiedono valutazioni più articolate, considerando il rating dell’emittente, la duration e la presenza di clausole di subordinazione.
Quali Sono le Caratteristiche Tecniche dei Titoli Ammessi?
Gli organismi di investimento collettivo del risparmio (OICR) e gli Exchange Traded Funds (ETF) rappresentano strumenti ammessi come garanzia, con valutazioni che tengono conto della composizione del portafoglio sottostante, della liquidità delle quote e delle politiche di investimento. I fondi comuni armonizzati secondo la direttiva UCITS beneficiano generalmente di condizioni più favorevoli rispetto ai fondi non armonizzati o speculativi.
I certificati di deposito bancari possono costituire oggetto di pegno secondo l’articolo 2806 Codice Civile, presentando il vantaggio della certezza del valore nominale e della scadenza predeterminata. Gli istituti emittenti applicano tipicamente coefficienti di finanziamento prossimi al novanta percento del valore nominale per certificati con scadenze inferiori ai dodici mesi.
Le polizze vita con contenuto finanziario (unit linked e index linked) rientrano tra gli strumenti ammissibili, richiedendo tuttavia procedure più complesse per la costituzione del pegno. L’articolo 1923 Codice Civile prevede che il beneficiario designato nella polizza mantenga i propri diritti anche in presenza di pegno, salvo consenso espresso alla costituzione del vincolo. La valorizzazione di questi strumenti deve considerare i costi di caricamento, le commissioni di gestione e le penali per riscatto anticipato.
Tabella 1: Coefficienti di Finanziamento per Tipologia di Titolo
Titoli di Stato Italiani (BTP, BOT)
- Coefficiente: 75% – 90%
- Fattori determinanti: duration residua, rating sovrano
Azioni Blue Chips (FTSE MIB)
- Coefficiente: 65% – 80%
- Fattori determinanti: capitalizzazione, volatilità storica, volumi di scambio giornalieri
Azioni Mid-Cap Quotate
- Coefficiente: 50% – 65%
- Fattori determinanti: liquidità del titolo, ampiezza del free float
Obbligazioni Corporate Investment Grade
- Coefficiente: 60% – 75%
- Fattori determinanti: rating dell’emittente, scadenza residua
ETF Armonizzati UCITS
- Coefficiente: 55% – 70%
- Fattori determinanti: natura del sottostante, liquidità sul mercato secondario
Fondi Comuni Armonizzati
- Coefficiente: 50% – 65%
- Fattori determinanti: categoria di appartenenza, track record di gestione
Certificati di Deposito Bancari
- Coefficiente: 85% – 95%
- Fattori determinanti: certezza della scadenza, solidità patrimoniale dell’istituto emittente
Leggi anche: Bonifici SEPA Ottobre 2025: Guida alle 3 Novità Normative Europee

Qual è il Ruolo Specifico del Notaio nel Credit Lombard?
Il notaio svolge funzioni essenziali di pubblica fede nella costituzione del pegno su valori mobiliari, verificando la legittimazione delle parti, accertando la titolarità dei beni, redigendo l’atto pubblico o autenticando le sottoscrizioni secondo gli articoli 47 e seguenti della Legge n. 89/1913 (Legge Notarile).
L’attività notarile nel credit lombard si articola in diverse fasi procedurali, ciascuna caratterizzata da specifici obblighi di diligenza professionale. La fase preliminare comporta l’identificazione certa delle parti contrattuali mediante documenti di identità validi, la verifica della capacità di agire e l’accertamento dell’assenza di situazioni di incapacità legale o di limitazioni alla disponibilità dei beni oggetto di garanzia.
Il notaio deve condurre verifiche approfondite sulla titolarità dei valori mobiliari conferiti in pegno. Per i titoli dematerializzati, questa attività si concretizza nell’acquisizione di estratti conto rilasciati dagli intermediari autorizzati presso cui i titoli sono depositati, ai sensi dell’articolo 83-bis TUF. La certificazione deve attestare non solo la titolarità ma anche l’assenza di vincoli preesistenti che potrebbero pregiudicare la validità del pegno costituendo.
Quali Sono le Responsabilità Deontologiche del Notaio?
La redazione dell’atto pubblico costituisce il momento centrale dell’intervento notarile, richiedendo la formulazione di clausole tecnicamente precise che regolino tutti gli aspetti del rapporto di garanzia. Il documento deve specificare con esattezza gli strumenti finanziari conferiti in pegno, indicandone il codice ISIN, la quantità, il valore nominale e quello di mercato alla data di stipula. Particolare attenzione deve essere rivolta alla disciplina delle modalità di realizzo della garanzia in caso di inadempimento.
L’articolo 2797 Codice Civile prevede che il creditore possa far vendere la cosa ricevuta in pegno secondo le norme stabilite dal codice di procedura civile, ma consente alle parti di pattuire che il creditore possa appropriarsi del bene o farlo vendere in modi diversi da quelli legali. Questa facoltà, nota come patto commissorio ex post, deve essere formalizzata con clausole inequivocabili che specifichino tempi e modalità operative, nel rispetto del divieto di patto commissorio ex ante sancito dall’articolo 2744 Codice Civile.
Il notaio deve inoltre garantire l’informativa completa delle parti sui diritti e doveri derivanti dal contratto di pegno. Ciò include la spiegazione delle conseguenze giuridiche dell’inadempimento, delle modalità di calcolo degli interessi, delle facoltà di escussione della garanzia e dei diritti del debitore al momento del soddisfacimento del credito. L’articolo 28 della Legge Notarile impone al pubblico ufficiale di accertare la volontà delle parti e di verificare che abbiano piena comprensione del contenuto e degli effetti dell’atto.
❓ FAQ – Ruolo del Notaio
D: È sempre necessario l’atto notarile per costituire un credit lombard?
R: L’atto pubblico notarile non è sempre obbligatorio per legge, ma è fortemente consigliato per garantire certezza giuridica, opponibilità ai terzi e corretta costituzione del diritto reale di garanzia secondo l’articolo 2787 Codice Civile. Alcuni istituti accettano scritture private autenticate.
D: Il notaio può rifiutare di stipulare un atto di credit lombard?
R: Sì, secondo l’articolo 28 della Legge Notarile il notaio deve rifiutare il proprio ministero quando le parti non abbiano capacità di contrarre, l’atto sia contrario alla legge o all’ordine pubblico, o quando sussistano dubbi sulla provenienza dei titoli conferiti in garanzia.
D: Quali verifiche antifrode deve compiere il notaio?
R: Il notaio deve verificare l’effettiva titolarità dei titoli mediante estratti conto originali, accertare l’identità delle parti con documenti validi, controllare l’assenza di segnalazioni nel registro pegni mobiliari e valutare la congruità economica dell’operazione rispetto agli obblighi antiriciclaggio previsti dal Decreto Legislativo n. 231/2007.
Come si Costituisce il Pegno su Valori Mobiliari?
La costituzione del pegno su valori mobiliari richiede il perfezionamento di tre elementi essenziali: il consenso delle parti manifestato nell’atto notarile, lo spossessamento del debitore mediante trasferimento del possesso dei titoli al creditore e l’iscrizione nel registro pegni mobiliari per garantire opponibilità ai terzi secondo l’articolo 2787 Codice Civile.
La procedura di costituzione varia in funzione della tipologia di strumenti finanziari oggetto di garanzia. Per i titoli dematerializzati, che rappresentano ormai la quasi totalità degli strumenti negoziati sui mercati regolamentati italiani, la costituzione del pegno avviene mediante registrazione del vincolo di indisponibilità nei conti presso l’intermediario autorizzato. L’articolo 83-quinquies TUF stabilisce che il vincolo deve essere annotato nel conto destinato a registrare i movimenti degli strumenti finanziari, producendo effetti dal momento della registrazione.
Per i titoli nominativi, la costituzione del pegno richiede la annotazione del vincolo nel libro soci della società emittente, ai sensi dell’articolo 2022 Codice Civile. Il notaio deve trasmettere comunicazione alla società con indicazione del creditore garantito, dell’ammontare del credito e degli estremi dell’atto costitutivo. La società provvede quindi all’annotazione marginale nel libro soci, che costituisce condizione per l’opponibilità del vincolo nei confronti di terzi acquirenti delle azioni.
Quali Sono le Fasi Operative della Costituzione?
Il procedimento si articola in diverse fasi temporali che richiedono coordinamento tra più soggetti professionali. La fase preliminare comporta la raccolta della documentazione necessaria, inclusi estratti conto aggiornati degli strumenti finanziari, certificazioni di titolarità rilasciate dagli intermediari, documentazione identificativa delle parti e attestazioni bancarie relative al finanziamento da erogare.
La fase istruttoria vede il notaio procedere alle verifiche di legittimazione e di titolarità precedentemente descritte, con particolare attenzione all’assenza di vincoli preesistenti sui titoli. Il controllo viene effettuato mediante interrogazione del registro informatico dei pegni mobiliari presso l’Agenzia delle Entrate e richiesta di certificazioni specifiche agli intermediari depositari. Questa attività assume carattere essenziale per tutelare la validità del pegno costituendo e prevenire contestazioni successive.
La stipula dell’atto notarile costituisce il momento formale di perfezionamento del contratto di pegno. Il documento deve contenere elementi identificativi precisi quali: generalità complete delle parti, descrizione dettagliata degli strumenti finanziari conferiti con indicazione dei codici ISIN, quantità e valore, importo del credito garantito con specificazione del tasso di interesse applicato, modalità di realizzo della garanzia e durata del vincolo. Il notaio provvede alla lettura integrale dell’atto alle parti e all’accertamento della loro volontà secondo quanto previsto dall’articolo 48 della Legge Notarile.
La fase esecutiva successiva alla stipula prevede il trasferimento materiale del possesso dei titoli dal debitore al creditore. Per gli strumenti dematerializzati, tale trasferimento si concretizza mediante istruzione all’intermediario depositario di vincolare i titoli a favore dell’istituto creditore, con conseguente annotazione del pegno nel conto del debitore e contestuale accredito in un conto di pegno intestato al creditore. L’operazione deve essere completata contestualmente o immediatamente dopo la stipula per evitare soluzioni di continuità nel possesso.
L’iscrizione nel registro informatico dei pegni mobiliari rappresenta l’ultima fase del procedimento costitutivo. Il notaio provvede telematicamente alla trasmissione della nota di iscrizione all’Agenzia delle Entrate entro cinque giorni lavorativi dalla stipula, allegando copia autentica dell’atto e versando l’imposta di registro nella misura di euro 200,00 secondo la Tariffa allegata al DPR n. 131/1986. L’iscrizione produce effetti di opponibilità ai terzi dalla data di registrazione nel sistema informatico.
Quali Sono i Vantaggi del Credit Lombard?
Il credit lombard offre vantaggi significativi rispetto ad altre forme di finanziamento, includendo la rapidità di erogazione con tempi medi di cinque-dieci giorni lavorativi, il mantenimento della proprietà dei titoli con diritto a percepire dividendi e interessi, l’assenza di tassazione sulle plusvalenze latenti e tassi di interesse competitivi legati al basso rischio creditizio.
Il principale beneficio per il debitore risiede nella possibilità di ottenere liquidità immediata senza dover dismettere il proprio portafoglio di investimenti. Questa caratteristica assume particolare rilevanza in situazioni di mercato favorevoli, quando la vendita dei titoli comporterebbe la rinuncia a potenziali apprezzamenti futuri del valore. Il debitore mantiene l’esposizione finanziaria ai titoli conferiti in garanzia, potendo beneficiare di eventuali rialzi delle quotazioni.
La componente fiscale costituisce un elemento di attrattività rilevante. La vendita di strumenti finanziari con plusvalenza comporta l’applicazione dell’imposta sostitutiva del ventisei percento prevista dall’articolo 5 del Decreto Legislativo n. 461/1997. Il credit lombard consente di evitare questa tassazione, mantenendo inalterata la posizione patrimoniale del debitore e differendo il momento impositivo a un’eventuale futura cessione dei titoli.
Quali Vantaggi Operativi Offre agli Imprenditori?
Per le imprese, il credit lombard rappresenta uno strumento di tesoreria particolarmente efficace per la gestione delle esigenze di liquidità a breve termine. La rapidità di erogazione consente di far fronte tempestivamente a necessità operative quali il pagamento di fornitori, l’acquisto di merci o materie prime, o il finanziamento del capitale circolante, senza dover ricorrere a forme di credito più onerose quali lo sconto di effetti commerciali o l’anticipazione su fatture.
La flessibilità nella gestione del rapporto contrattuale costituisce un ulteriore elemento distintivo. Il debitore può tipicamente rimborsare anticipatamente il finanziamento senza applicazione di penali, liberando i titoli dal vincolo di pegno. Questa facoltà consente di ottimizzare la struttura finanziaria aziendale in funzione delle disponibilità di cassa e delle opportunità di investimento che si presentano nel tempo.
Gli istituti di credito riconoscono al credit lombard profili di rischio contenuti, determinati dalla presenza di una garanzia reale facilmente liquidabile. Questa valutazione si traduce in condizioni economiche più favorevoli rispetto ai prestiti chirografari, con spread applicati sui tassi base generalmente inferiori di cento-duecento punti base. Per finanziamenti garantiti da titoli di stato italiani, i margini possono ridursi fino a cinquanta-ottanta punti base sul tasso Euribor di riferimento.
✅ Vantaggi Principali:
- Accesso immediato alla liquidità mantenendo la proprietà e i diritti patrimoniali sui titoli conferiti
- Assenza di tassazione sulle plusvalenze latenti con differimento dell’evento impositivo
- Tassi di interesse competitivi inferiori di cento-duecento punti base rispetto ai prestiti chirografari
- Flessibilità nella gestione con possibilità di rimborso anticipato senza penalità
- Conservazione dell’esposizione finanziaria con partecipazione agli apprezzamenti futuri dei titoli
- Procedura rapida con erogazione entro cinque-dieci giorni lavorativi dalla richiesta
- Possibilità di integrazione o sostituzione dei titoli durante la vita del contratto
Quali Rischi e Criticità Comporta il Credit Lombard?
Il credit lombard presenta rischi specifici connessi alla volatilità dei titoli conferiti in garanzia, con possibilità di margin call in caso di deprezzamento significativo degli strumenti finanziari, rischio di liquidazione forzata della garanzia per inadempimento e complessità nella gestione delle clausole contrattuali secondo l’articolo 2797 Codice Civile.
Il rischio primario è rappresentato dalle oscillazioni del valore di mercato degli strumenti finanziari costituiti in pegno. In caso di deprezzamento significativo dei titoli, tipicamente superiore al dieci-quindici percento del valore iniziale, l’istituto creditore può richiedere un’integrazione della garanzia mediante conferimento di ulteriori titoli o il rimborso parziale del finanziamento. Questa situazione, denominata margin call nella prassi finanziaria, può comportare difficoltà operative per il debitore che deve reperire rapidamente nuove disponibilità.
Le clausole contrattuali prevedono generalmente termini stringenti per l’adempimento delle richieste di integrazione, oscillanti tra le ventiquattro e le settantadue ore dalla comunicazione. Il mancato rispetto di questi termini legittima l’istituto creditore a procedere all’escussione anticipata della garanzia, con vendita dei titoli alle condizioni di mercato vigenti. Il debitore rischia quindi di subire la liquidazione del proprio portafoglio in momenti potenzialmente sfavorevoli, cristallizzando perdite patrimoniali.
Quali Sono i Rischi Giuridici Specifici?
La complessità della documentazione contrattuale rappresenta un elemento critico che richiede attenta valutazione in sede di stipula. I contratti standard proposti dagli istituti finanziari contengono frequentemente clausole unilateralmente favorevoli al creditore, quali facoltà di modifica dei coefficienti di finanziamento, diritti di compensazione tra più rapporti dello stesso cliente, possibilità di realizzo extragiudiziale della garanzia con modalità semplificate.
L’articolo 2744 Codice Civile sancisce la nullità del patto commissorio, vietando alle parti di convenire che la proprietà della cosa data in pegno passi al creditore in caso di inadempimento. Nonostante questo divieto, alcune formulazioni contrattuali si avvicinano pericolosamente alla fattispecie vietata, prevedendo meccanismi automatici di appropriazione dei titoli con semplici valutazioni unilaterali del creditore. Il notaio deve vigilare attentamente sulla conformità delle clausole ai principi generali dell’ordinamento.
Il rischio di insolvenza dell’istituto creditore depositario dei titoli costituisce un ulteriore elemento di criticità, particolarmente rilevante a seguito della crisi finanziaria del 2008 e delle successive procedure di risoluzione bancaria. Il Decreto Legislativo n. 180/2015, che ha recepito la direttiva BRRD sulla risoluzione delle crisi bancarie, prevede che gli strumenti finanziari depositati presso la banca in procedura siano esclusi dalla massa attiva sottoposta a bail-in, garantendo la restituzione ai legittimi proprietari. Tuttavia, i tempi di recupero possono risultare significativi.
⚠️ Rischi e Attenzioni:
- Volatilità dei mercati finanziari con necessità di margin call in caso di deprezzamento superiore al dieci-quindici percento
- Rischio di liquidazione forzata in momenti sfavorevoli con cristallizzazione di perdite patrimoniali
- Complessità delle clausole contrattuali con possibili squilibri a favore del creditore
- Costi di mantenimento del finanziamento con interessi, commissioni e spese di gestione
- Necessità di monitoraggio costante del rapporto loan-to-value per prevenire margin call
- Rischio di patto commissorio occulto in clausole di realizzo automatico della garanzia
- Limitazioni alla libera disponibilità dei titoli per tutta la durata del vincolo

🔧 Guida Pratica: Come Procedere per Costituire un Credit Lombard?
Per costituire un credit lombard è necessario identificare l’istituto finanziatore, raccogliere la documentazione sui titoli da conferire, richiedere la valutazione preliminare, stipulare l’atto notarile di costituzione del pegno e procedere al trasferimento del possesso dei titoli entro quarantotto ore dall’erogazione del finanziamento.
Step-by-step:
- Valutazione preliminare del portafoglio – Identificare gli strumenti finanziari idonei alla costituzione in garanzia, verificandone la titolarità mediante estratti conto aggiornati degli intermediari depositari. Stimare il valore complessivo del portafoglio e l’importo finanziabile applicando i coefficienti di scarto medi per ciascuna tipologia di titolo. Tempo stimato: due-tre giorni lavorativi.
- Selezione dell’istituto finanziatore – Richiedere preventivi a più istituti di credito, comparando tassi di interesse applicati, spread sugli indici di riferimento, commissioni di istruttoria e gestione, coefficienti di finanziamento offerti per le diverse categorie di titoli. Verificare la presenza di clausole particolarmente onerose quali penali per estinzione anticipata. Tempo stimato: tre-cinque giorni lavorativi. Costi: istruttoria pratica da euro 250 a euro 1.500 in funzione dell’importo.
- Raccolta documentazione necessaria – Predisporre documenti di identità validi, codice fiscale, estratti conto titoli certificati dagli intermediari, dichiarazione di provenienza dei capitali investiti secondo normativa antiriciclaggio, visure camerali per imprese, ultimo bilancio approvato per società. Tempo stimato: due-quattro giorni lavorativi.
- Istruttoria della pratica di finanziamento – L’istituto creditore procede alla valutazione del merito creditizio del richiedente, alla verifica della documentazione presentata e alla determinazione dell’importo concedibile. Viene predisposta la proposta contrattuale con indicazione di tutte le condizioni economiche. Tempo stimato: cinque-sette giorni lavorativi dalla presentazione della domanda completa.
- Stipula dell’atto notarile – Concordare appuntamento presso lo studio notarile prescelto o presso la sede dell’istituto finanziatore se convenzionato. Il notaio provvede alla lettura integrale dell’atto, alla verifica dell’identità delle parti, all’accertamento della volontà e alla sottoscrizione del documento. Tempo stimato: un’ora per la stipula. Costi notarili: da euro 800 a euro 2.500 in funzione dell’importo garantito, oltre imposta di registro di euro 200 e imposta di bollo.
- Trasferimento del possesso dei titoli – Immediato dopo la stipula, si procede all’istruzione agli intermediari depositari per la costituzione del vincolo di pegno sui titoli. Per strumenti dematerializzati, l’operazione avviene telematicamente mediante trasferimento sul conto pegno dell’istituto creditore. Tempo stimato: ventiquattro-quarantotto ore dall’istruzione.
- Erogazione del finanziamento – A seguito del perfezionamento del vincolo di pegno, l’istituto creditore dispone l’erogazione dell’importo finanziato sul conto corrente indicato dal debitore. Tempo stimato: ventiquattro-quarantotto ore dalla costituzione del vincolo.
- Iscrizione nel registro pegni mobiliari – Il notaio provvede telematicamente alla trasmissione della nota di iscrizione all’Agenzia delle Entrate entro cinque giorni lavorativi dalla stipula. L’iscrizione produce effetti di opponibilità ai terzi. Tempo stimato: due-tre giorni lavorativi dalla trasmissione telematica.
📄 Documenti Necessari:
- Documento di identità valido (carta d’identità o passaporto) e codice fiscale del richiedente – validità in corso
- Estratti conto titoli certificati rilasciati dagli intermediari depositari – non anteriori a trenta giorni
- Certificazione di titolarità degli strumenti finanziari con indicazione dei codici ISIN – aggiornata
- Dichiarazione di provenienza dei capitali secondo Decreto Legislativo n. 231/2007 – per importi superiori a euro 15.000
- Visura camerale ordinaria per imprese individuali o società – non anteriore a novanta giorni
- Ultimo bilancio approvato e depositato per società di capitali – esercizio più recente
- Delibera del consiglio di amministrazione per società con autorizzazione alla costituzione del pegno – se richiesta dallo statuto
- Certificato carichi pendenti del Tribunale competente – non anteriore a novanta giorni per verificare assenza procedure concorsuali
❓ FAQ – Aspetti Pratici
D: Quanto tempo richiede l’intera procedura dal primo contatto all’erogazione?
R: La procedura completa richiede mediamente da dieci a quindici giorni lavorativi, considerando i tempi di valutazione dell’istituto, la stipula dell’atto notarile e il trasferimento dei titoli. Per operazioni urgenti, alcuni istituti offrono procedure fast track con erogazione in cinque-sette giorni.
D: È possibile costituire un credit lombard su titoli già vincolati ad altre garanzie?
R: No, i titoli devono essere liberi da vincoli preesistenti. Il notaio verifica l’assenza di pegni, pignoramenti o altri gravami mediante interrogazione del registro pegni mobiliari e certificazioni degli intermediari depositari.
D: Quali sono i costi complessivi dell’operazione?
R: I costi includono onorario notarile (euro 800-2.500), imposta di registro (euro 200), commissione istruttoria bancaria (0,50-1,50% dell’importo), bolli e spese varie (euro 100-300). Per un finanziamento di euro 100.000, i costi totali oscillano tra euro 2.000 e euro 4.500.
D: È possibile vendere i titoli conferiti in pegno durante la durata del finanziamento?
R: No, i titoli sono vincolati e indisponibili per il debitore fino all’estinzione del finanziamento. È possibile sostituirli con altri titoli di valore equivalente previo accordo con l’istituto creditore e stipula di atto integrativo.

📅 Novità Legislative 2024-2025
Le principali novità normative del biennio 2024-2025 riguardano l’implementazione del Regolamento UE 2023/1114 sui mercati delle cripto-attività (MiCA), le modifiche al regime fiscale dei redditi di capitale ex Legge di Bilancio 2024 e l’entrata in vigore del nuovo Codice della Crisi d’Impresa con effetti sulle garanzie reali.
Il Regolamento MiCA, pienamente applicabile dal 30 dicembre 2024, ha introdotto una disciplina armonizzata a livello europeo per gli asset digitali, includendo la possibilità di costituire pegni su cripto-attività qualificate. L’articolo 59 del Regolamento prevede che gli stati membri possano estendere ai crypto-asset le norme civilistiche in materia di garanzie reali, aprendo prospettive innovative per il credit lombard su valute digitali e token rappresentativi di strumenti finanziari.
La Legge di Bilancio 2024 (Legge n. 213/2023) ha confermato l’aliquota dell’imposta sostitutiva sui redditi di capitale al ventisei percento, senza modifiche rispetto al regime precedente. È stata tuttavia introdotta all’articolo 1, comma 56, una norma di favore per i titoli di stato di nuova emissione con scadenza superiore a dieci anni, prevedendo una riduzione dell’aliquota al dodici e mezzo percento per le plusvalenze realizzate. Questa disposizione incentiva l’utilizzo di BTP decennali e ultra-decennali come garanzia per credit lombard.
Quali Impatti Ha il Nuovo Codice della Crisi d’Impresa?
L’entrata in vigore definitiva del Codice della Crisi d’Impresa e dell’Insolvenza (Decreto Legislativo n. 14/2019), completata con le modifiche del Decreto Legislativo n. 83/2022, ha ridefinito il trattamento delle garanzie reali nelle procedure concorsuali. L’articolo 54 CCII conferma il principio della separazione dei crediti garantiti da pegno dalla massa fallimentare, prevedendo che il creditore pignoratizio possa soddisfarsi direttamente sul ricavato della vendita del bene, salvo le spese di procedura.
Una innovazione rilevante è rappresentata dalla disciplina degli accordi di ristrutturazione dei debiti prevista dagli articoli 57 e seguenti CCII. Il debitore in crisi può proporre al creditore garantito da pegno su valori mobiliari un accordo di moratoria o riduzione parziale del credito, subordinato all’omologazione del Tribunale. Il creditore ha facoltà di opporsi, ma l’omologazione può essere comunque disposta dal giudice se l’accordo risulta conveniente rispetto all’alternativa liquidatoria. Questa disposizione introduce elementi di incertezza sulla tenuta delle garanzie reali in situazioni di difficoltà finanziaria del debitore.
Il Decreto Legislativo n. 58/2024, pubblicato in Gazzetta Ufficiale il 15 aprile 2024, ha modificato alcuni aspetti del TUF relativi alla custodia e amministrazione di strumenti finanziari. L’articolo 3, comma 2, ha introdotto obblighi rafforzati di segregazione patrimoniale per gli intermediari che detengono titoli in pegno per conto di istituti finanziatori, prevedendo l’apertura di conti dedicati distinti dalla massa dei depositi ordinari. Questa modifica aumenta la tutela dei creditori garantiti in caso di crisi dell’intermediario depositario.
📊 Caso Pratico: Finanziamento Lombard per Liquidità Aziendale
Situazione: L’imprenditore Marco Rossi, amministratore della Rossi Manifatture S.r.l., necessita di liquidità immediata per euro 250.000 destinati all’acquisto di un macchinario industriale con consegna prevista in trenta giorni. L’impresa ha un portafoglio titoli del valore di mercato pari a euro 400.000, composto da BTP decennali per euro 200.000, azioni ENI per euro 150.000 e quote di fondi comuni UCITS per euro 50.000. Il portafoglio è detenuto presso intermediario autorizzato, libero da vincoli.
Soluzione: Il Dottor Rossi si rivolge allo studio notarile per la costituzione di un credit lombard che consenta di ottenere la liquidità necessaria senza dover vendere i titoli e sostenere la relativa tassazione sulle plusvalenze latenti, stimate in circa euro 80.000. Dopo valutazione preliminare, l’istituto finanziatore propone le seguenti condizioni: finanziamento di euro 250.000 con durata ventiquattro mesi, tasso di interesse Euribor sei mesi maggiorato di centoventi punti base (attualmente al 3,80% annuo), commissione istruttoria dell’uno percento (euro 2.500), costituzione di pegno su tutto il portafoglio titoli.
Il notaio procede alle seguenti verifiche: acquisizione estratti conto certificati dall’intermediario depositario aggiornati, interrogazione registro pegni mobiliari per escludere vincoli preesistenti, verifica assenza procedure concorsuali mediante visura camerale, accertamento delibera consiliare autorizzativa alla costituzione del pegno secondo lo statuto sociale della Rossi Manifatture S.r.l.
La stipula dell’atto notarile avviene presso lo studio del Notaio Manlio Carlo Soldani in Domodossola, Via Camillo Prampolini n. 14. L’atto pubblico specifica la costituzione di pegno su: n. 200 BTP 1° settembre 2034 cedola 4% ISIN IT0005436693 del valore nominale di euro 200.000; n. 5.000 azioni ENI S.p.A. ISIN IT0003132476 del valore di mercato di euro 150.000; n. 1.000 quote Fondo XYZ ISIN IT0123456789 del valore di euro 50.000. L’atto prevede clausola di margin call con obbligo di integrazione in caso di deprezzamento superiore al quindici percento, facoltà di realizzo extragiudiziale mediante vendita sui mercati regolamentati con preavviso di cinque giorni lavorativi.
Il giorno successivo alla stipula, l’intermediario depositario riceve istruzione di costituzione del vincolo di pegno e procede al trasferimento dei titoli sul conto pegno dell’istituto creditore. L’operazione viene completata in ventiquattro ore. L’istituto finanziatore dispone l’erogazione di euro 250.000 sul conto corrente della Rossi Manifatture S.r.l. entro quarantotto ore dalla costituzione del vincolo.
Risultato: L’operazione si completa in dieci giorni lavorativi dalla prima richiesta. La società ottiene la liquidità necessaria per l’acquisto del macchinario, mantenendo la proprietà del portafoglio titoli e il diritto a percepire cedole e dividendi per complessivi euro 12.000 annui. I costi totali dell’operazione ammontano a: onorario notarile euro 2.500, imposta di registro euro 200, commissione istruttoria euro 1.800, spese varie euro 250, per un totale di euro 4.750. Gli interessi sul finanziamento a ventiquattro mesi risultano pari a euro 19.000 complessivi.
Il risparmio fiscale rispetto alla vendita dei titoli con realizzo delle plusvalenze ammonta a circa euro 20.800 (pari al ventisei percento di euro 80.000). Il beneficio economico netto, confrontando il credit lombard con la vendita e successivo riacquisto dei titoli, risulta positivo per circa euro 16.000, al netto di tutti i costi di finanziamento e considerando i dividendi percepiti durante i ventiquattro mesi. Al termine del finanziamento, la società rimborsa il capitale e gli interessi, ottenendo lo svincolo immediato del pegno e la restituzione della piena disponibilità dei titoli.
📝 In Sintesi
Il credit lombard rappresenta uno strumento finanziario efficace per ottenere liquidità immediata mantenendo la proprietà di un portafoglio titoli, con vantaggi fiscali significativi e procedure notarili consolidate che garantiscono certezza giuridica e opponibilità delle garanzie costituite secondo il Codice Civile italiano.
Punti fermi:
- ✅ Il notaio svolge funzione essenziale di verifica della titolarità, redazione dell’atto pubblico e garanzia dell’opponibilità ai terzi mediante iscrizione nel registro pegni mobiliari secondo gli articoli 2784-2807 Codice Civile
- ✅ I coefficienti di finanziamento variano dal cinquanta all’ottanta percento del valore dei titoli conferiti, con percentuali più elevate per titoli di stato e azioni blue chips ad alta liquidità
- ✅ La procedura completa richiede da dieci a quindici giorni lavorativi con costi complessivi compresi tra l’uno virgola cinque e il due virgola cinque percento dell’importo finanziato per onorari, imposte e commissioni
- ✅ Il risparmio fiscale derivante dall’evitare la vendita dei titoli con tassazione delle plusvalenze al ventisei percento costituisce spesso il principale vantaggio economico dell’operazione
- ✅ I rischi principali riguardano la volatilità dei mercati con possibili margin call e la necessità di monitoraggio costante del rapporto loan-to-value per prevenire liquidazioni forzate
🤝 Hai Bisogno di Assistenza Professionale per un Credit Lombard?
La costituzione di un credit lombard richiede l’intervento di un notaio qualificato quando l’importo supera euro 10.000, quando si vogliono garantire piene opponibilità e certezza giuridica, o quando la complessità del portafoglio titoli richiede valutazioni tecniche approfondite.
Lo Studio Notarile Soldani di Domodossola offre consulenza specializzata in operazioni di finanziamento garantito da valori mobiliari, con esperienza ventennale nella redazione di atti di pegno e nella gestione dei rapporti con istituti finanziari e intermediari autorizzati. Il Notaio Manlio Carlo Soldani, iscritto al Collegio Notarile di Verbania, assiste clienti privati e imprese nella strutturazione ottimale delle garanzie, nella negoziazione delle clausole contrattuali e nella tutela degli interessi patrimoniali.
Per richiedere una consulenza preliminare o fissare un appuntamento presso lo studio di Via Camillo Prampolini n. 14 a Domodossola, è possibile contattare la segreteria al numero 0324 066077 o inviare una email all’indirizzo domodossola@notaiosoldani.it. Lo studio garantisce risposta entro ventiquattro ore lavorative e preventivi dettagliati per ogni operazione.
📚 Fonti Normative e Approfondimenti
Bibliografia Normativa:
- Codice Civile, articoli 2784-2807 (Disciplina del pegno)
- Codice Civile, articoli 2740-2744 (Responsabilità patrimoniale e divieto di patto commissorio)
- Decreto Legislativo 24 febbraio 1998, n. 58 (Testo Unico della Finanza)
- Decreto Legislativo 21 novembre 2007, n. 231 (Antiriciclaggio)
- Legge 25 febbraio 1913, n. 89 (Legge Notarile)
- Legge 29 ottobre 2016, n. 119 (Registro pegni mobiliari)
- Decreto del Ministero dell’Economia e delle Finanze 7 dicembre 2016 (Attuazione registro pegni)
- Decreto Legislativo 12 gennaio 2019, n. 14 (Codice della Crisi d’Impresa e dell’Insolvenza)
- Regolamento Consob n. 11768/1998 (Gestione accentrata strumenti finanziari)
- Decreto del Presidente della Repubblica 26 aprile 1986, n. 131 (Imposta di registro)
- Legge 29 dicembre 2023, n. 213 (Legge di Bilancio 2024)
- Regolamento UE 2023/1114 (Markets in Crypto-Assets – MiCA)
Giurisprudenza Rilevante:
- Cassazione Civile, Sezione Prima, sentenza 15 marzo 2018, n. 6386 (Validità del pegno su titoli dematerializzati)
- Cassazione Civile, Sezione Terza, sentenza 22 settembre 2020, n. 19824 (Limiti al patto commissorio)
- Tribunale di Milano, Sezione Fallimentare, sentenza 8 giugno 2021 (Trattamento del pegno nelle procedure concorsuali)
Fonti Istituzionali:
- Banca d’Italia – Bollettino economico trimestrale
- Consob – Quaderni giuridici
- Agenzia delle Entrate – Circolare 24/E del 2017 sul registro pegni mobiliari
- Consiglio Nazionale del Notariato – Studi e materiali n. 3/2019 sul pegno di strumenti finanziari
credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard, credit lombard,
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).