
 Da Manlio Carlo Soldani
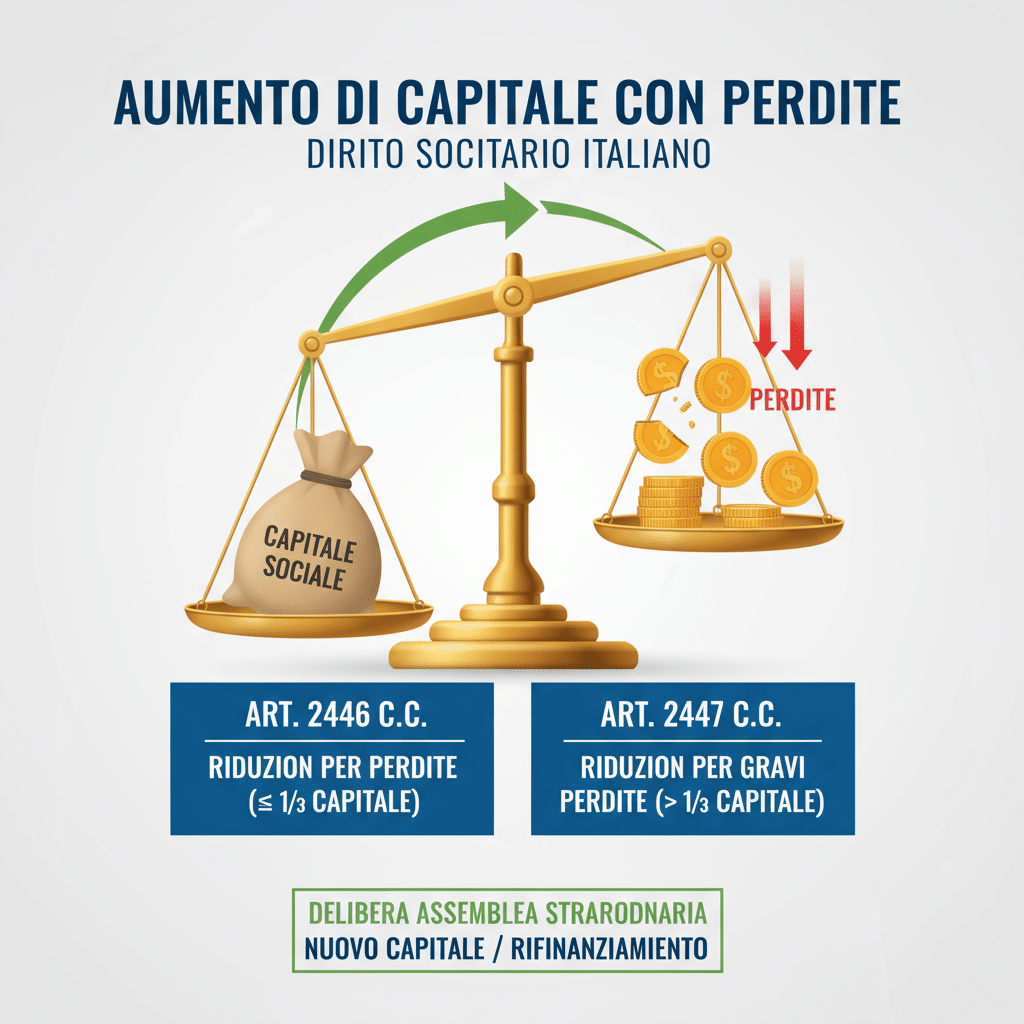
L’aumento di capitale sociale nelle società a responsabilità limitata caratterizzate da perdite patrimoniali rappresenta un’operazione di particolare complessità tecnica e giuridica, disciplinata dall’art. 2482-bis del Codice Civile e oggetto di consolidati orientamenti della dottrina notarile italiana (Massima n. 122 del Consiglio Notarile di Milano).
Indice dei contenuti
Quadro Normativo di Riferimento
Disciplina dell’Art. 2482-bis C.C.: Presupposti Applicativi
L’articolo 2482-bis stabilisce che quando risulta che il capitale è diminuito di oltre un terzo in conseguenza di perdite, gli amministratori devono senza indugio convocare l’assemblea dei soci per gli opportuni provvedimenti (articolo 2482-bis Codice Civile, Massime Triveneto n. 73). La soglia del terzo rappresenta il parametro discriminante per l’attivazione della disciplina speciale di tutela.
Il patrimonio netto contabile deve essere inferiore ai due terzi del capitale indicato nell’atto costitutivo per configurare la fattispecie normativa (dottrina Rivista Diritto Societario, Massima n. 203 Consiglio Notarile Milano). Tale valutazione deve essere effettuata al netto delle riserve disponibili, che devono essere utilizzate prioritariamente per la copertura delle perdite (Massima n. 68 del Consiglio Notarile di Milano).
Distinzione tra Perdite Inferiori e Superiori al Terzo
Perdite inferiori al terzo del capitale: La riduzione rimane facoltativa e non trova applicazione la disciplina degli artt. 2445 e 2482 c.c. (Diritto Bancario, Massima n. 203 Consiglio Notarile Milano). L’assemblea mantiene piena discrezionalità nelle scelte di copertura delle perdite.
Perdite superiori al terzo del capitale: Si attiva automaticamente la procedura dell’art. 2482-bis con obblighi di convocazione assembleare e predisposizione della relazione patrimoniale (articolo 2482-bis Codice Civile)

Orientamenti Consolidati delle Massime Notarili
Massima n. 122 del Consiglio Notarile di Milano
Il Consiglio Notarile di Milano ha definito nella Massima n. 122 il principio fondamentale secondo cui la presenza di perdite superiori al terzo del capitale non impedisce l’assunzione di una deliberazione di aumento del capitale purché sia in grado di ridurre le perdite ad un ammontare inferiore al terzo (Massima n. 122 del Consiglio Notarile di Milano).
L’orientamento consolidato riconosce la legittimità dell’aumento di capitale in tre specifiche circostanze (Massima n. 122 del Consiglio Notarile di Milano):
- Perdite incidenti per non più di un terzo del capitale sociale
- Perdite superiori al terzo durante la fase degli “opportuni provvedimenti” ex art. 2482-bis
- Perdite superiori al terzo in qualsiasi momento antecedente l’assemblea di approvazione del bilancio dell’esercizio successivo
Orientamenti del Comitato Triveneto dei Notai – Edizione 2025
I Notai del Triveneto hanno aggiornato al 2025 le proprie Massime n. 73 specificamente dedicate alle SRL (Massime Triveneto n. 73). Gli orientamenti precisano che il termine di trenta giorni per la sottoscrizione dell’aumento previsto dall’art. 2481 c.c. decorre dalla comunicazione ai soci della delibera assembleare (Massime Triveneto n. 73).
La procedura richiede la presentazione di una situazione patrimoniale redatta con i medesimi criteri dell’ultimo bilancio, non anteriore a 120 giorni rispetto alla data dell’assemblea (Massime Triveneto n. 73). Tale documentazione costituisce presupposto essenziale per la validità dell’operazione (Massime Triveneto n. 73).

Procedura Operativa e Timeline Esecutiva
Sequenza Temporale delle Attività Procedurali
L’operazione di aumento di capitale in presenza di perdite richiede il rispetto di una sequenza procedurale rigorosa, articolata in otto fasi temporalmente coordinate (Massime Triveneto n. 73, articolo 2482-bis Codice Civile). La gestione temporale ottimale dell’operazione consente di minimizzare i rischi di nullità e garantire la piena efficacia dell’aumento (Massima n. 122 del Consiglio Notarile di Milano).
La timeline procedurale evidenzia come l’operazione richieda un coordinamento multidisciplinare tra amministratori, assemblea dei soci e notaio, con tempistiche precise per ciascuna fase (Massime Triveneto n. 73). Il rispetto dei termini previsti dall’art. 2482-bis rappresenta elemento essenziale per la validità dell’operazione (articolo 2482-bis Codice Civile).

Processo Decisionale Strategico
Opzioni Alternative e Gerarchia delle Scelte
Le società che si trovano in presenza di perdite superiori al terzo del capitale dispongono di diverse opzioni strategiche, ciascuna con specifiche caratteristiche in termini di efficacia, costi e tempistiche (Massima n. 122 del Consiglio Notarile di Milano). L’assemblea dei soci deve operare una valutazione comparativa per identificare la soluzione ottimale (articolo 2482-bis Codice Civile).
L’analisi delle preferenze statistiche delle società italiane evidenzia una netta propensione per l’aumento di capitale (55% dei casi) rispetto alla riduzione (30%) o ad altri provvedimenti (15%) (Massima n. 122 del Consiglio Notarile di Milano). Tale orientamento riflette la maggiore efficacia dell’aumento nel preservare la continuità aziendale e rafforzare la struttura patrimoniale.

Massima n. 203 del Consiglio Notarile di Milano
La Massima n. 203 del 5 luglio 2022 ha chiarito la disciplina applicabile alle perdite inferiori al terzo del capitale (NT Plus Diritto Il Sole 24 ORE). L’orientamento stabilisce che in tali casi non sussiste l’obbligo di deposito della situazione patrimoniale presso la sede sociale negli otto giorni precedenti l’adunanza.
Caso Pratico Operativo: SRL “TechSolutions Innovation”
Scenario di Partenza
La società “TechSolutions Innovation S.R.L.” presenta al 31 dicembre 2024 la seguente configurazione patrimoniale:
- Capitale sociale nominale: € 150.000
- Patrimonio netto effettivo: € 85.000
- Perdite accumulate: € 65.000
- Incidenza percentuale: 43,3% (superiore al terzo)
Strategia di Risanamento Patrimoniale
L’assemblea straordinaria, convocata il 20 marzo 2025 con le formalità dell’art. 2482-bis, delibera un aumento di capitale oneroso di € 100.000 mediante conferimenti in denaro da parte dei soci esistenti (Massima n. 122 del Consiglio Notarile di Milano). L’operazione persegue un duplice obiettivo (Massima n. 122 del Consiglio Notarile di Milano):
- Copertura integrale delle perdite (€ 65.000)
- Rafforzamento strutturale del patrimonio sociale (€ 35.000)
Documentazione Procedurale Richiesta
Il notaio rogante acquisisce la seguente documentazione (Massime Triveneto n. 73):
- Situazione patrimoniale aggiornata ex art. 2482-bis, comma 2
- Relazione degli amministratori sulle cause delle perdite
- Verbale assembleare conforme ai quorum statutari
- Attestazioni di copertura dei conferimenti in denaro
Monitoraggio Post-Operazione e KPI Patrimoniali
Dashboard di Controllo Gestionale
L’efficacia dell’operazione di aumento di capitale deve essere monitorata attraverso un sistema strutturato di indicatori chiave di performance (KPI) che consentano di verificare il raggiungimento degli obiettivi di risanamento patrimoniale (Massima n. 122 del Consiglio Notarile di Milano).

La dashboard patrimoniale evidenzia come l’operazione di aumento abbia prodotto un miglioramento significativo di tutti gli indicatori chiave: raddoppio del patrimonio netto, azzeramento del ratio perdite/capitale e piena conformità normativa (Massima n. 122 del Consiglio Notarile di Milano). Tale risultato conferma l’efficacia strategica dell’operazione rispetto alle alternative disponibili (Fondazione Anselmo Anselmi).
Aspetti Procedurali e Controlli di Legalità
Obblighi Informativi degli Amministratori
La relazione degli amministratori deve essere depositata presso la sede sociale almeno otto giorni prima dell’assemblea e deve contenere (Massime Triveneto n. 73):
- Analisi dettagliata delle cause delle perdite
- Situazione patrimoniale redatta con i medesimi criteri dell’ultimo bilancio
- Prospettive di risanamento e sostenibilità dell’operazione
- Fatti di rilievo successivi alla redazione della documentazione
Controlli Notarili Specifici
Il notaio verifica (Massime Triveneto n. 73, Massima n. 68 del Consiglio Notarile di Milano):
- Correttezza del calcolo delle perdite al netto delle riserve disponibili
- Conformità della situazione patrimoniale ai criteri di redazione
- Rispetto dei termini procedurali (situazione non anteriore a 120 giorni)
- Adeguatezza della copertura patrimoniale mediante aumento
Disciplina del Periodo di Grazia
Durata e Caratteristiche Temporali
Il periodo di grazia si estende fino all’approvazione del bilancio dell’esercizio successivo rispetto a quello in cui le perdite sono state rilevate (Massima n. 122 del Consiglio Notarile di Milano). Durante tale arco temporale, la società può adottare misure correttive senza l’immediata obbligatorietà della riduzione del capitale (Massima n. 122 del Consiglio Notarile di Milano).
Esempio applicativo: Perdite rilevate nel bilancio 2024 → Periodo di grazia fino all’approvazione del bilancio 2025 (Massima n. 122 del Consiglio Notarile di Milano). L’assemblea mantiene la facoltà di deliberare aumenti di capitale durante l’intero periodo (Massima n. 122 del Consiglio Notarile di Milano).
Facoltà Operative dell’Assemblea
L’assemblea dei soci può scegliere tra diverse opzioni (articolo 2482-bis Codice Civile, dottrina Rivista Diritto Societario):
- Riduzione obbligatoria del capitale sociale
- Aumento di capitale per la copertura delle perdite
- Trasformazione della società in altro tipo societario
- Altre misure idonee al risanamento patrimoniale
Coordinamento con la Normativa Emergenziale
Sospensione delle Perdite ex D.L. 23/2020
La disciplina emergenziale introdotta dall’art. 6 D.L. n. 23/2020 e modificata dalla Legge n. 178/2020 consente la sterilizzazione delle perdite dell’esercizio 2020 per cinque esercizi successivi (Orientamenti Notariato Triveneto su sospensione perdite).
Le perdite “sospese” non rilevano ai fini del calcolo della soglia del terzo prevista dall’art. 2482-bis, offrendo maggiore flessibilità operativa alle società interessate dalla crisi pandemica (Orientamenti Notariato Triveneto su sospensione perdite).
Vantaggi Strategici dell’Operazione
Effetti Patrimoniali e Finanziari
L’aumento di capitale in presenza di perdite produce benefici multidimensionali (Massima n. 122 del Consiglio Notarile di Milano):
- Ricostituizione dell’integrità patrimoniale: Eliminazione della sproporzione tra capitale nominale e patrimonio netto
- Rafforzamento delle garanzie creditorie: Incremento delle tutele patrimoniali per i creditori sociali
- Ripristino della capacità operativa: Superamento delle limitazioni derivanti dalle perdite rilevanti
- Flessibilità gestionale: Riconduzione della società in condizioni di normale operatività
Tutela degli Stakeholder
L’operazione realizza un equilibrio tra le esigenze di continuità aziendale e la protezione degli interessi dei terzi. Il maggior patrimonio netto derivante dall’aumento costituisce una riserva aggiuntiva per il soddisfacimento delle obbligazioni sociali.
Profili Critici e Soluzioni Operative
Copertura Parziale delle Perdite
La Massima n. 204 del Consiglio Notarile di Milano ha ammesso la possibilità di copertura anche solo parziale delle perdite durante il periodo di grazia. Tale orientamento consente maggiore flessibilità nella gestione delle situazioni di crisi temporanea.
Utilizzo Prioritario delle Riserve
L’aumento di capitale deve essere accompagnato dall’utilizzo prioritario delle riserve disponibili per la copertura delle perdite (Massima n. 68 del Consiglio Notarile di Milano). La Massima n. 68 del Consiglio Notarile di Milano stabilisce che l’abbattimento del capitale può avvenire solo dopo l’esaurimento delle riserve (Massima n. 68 del Consiglio Notarile di Milano).
Conclusioni Operative e Best Practice
L’aumento di capitale nelle SRL in presenza di perdite rappresenta uno strumento di risanamento societario di comprovata efficacia, pienamente compatibile con la disciplina codicistica quando strutturato nel rispetto degli orientamenti notarili consolidati (Massima n. 122 del Consiglio Notarile di Milano, Massime Triveneto n. 73). La prassi professionale richiede un’accurata valutazione della situazione patrimoniale e il rigoroso rispetto delle procedure informative prescritte dall’art. 2482-bis (articolo 2482-bis Codice Civile).
L’evoluzione interpretativa delle massime notarili, consolidata dai principali collegi professionali italiani, favorisce l’ammissibilità dell’operazione privilegiando la sostanza economica del risanamento rispetto a rigidi formalismi procedurali (Massima n. 122 del Consiglio Notarile di Milano, Massime Triveneto n. 73). L’intervento qualificato del notaio garantisce la conformità dell’operazione ai principi di tutela dei soci e dei terzi, assicurando trasparenza e correttezza nell’esecuzione dell’aumento di capitale (Massima n. 122 del Consiglio Notarile di Milano).
La disciplina aggiornata al 2025, come codificata nelle massime del Comitato Triveneto dei Notai, conferma la piena operatività dell’istituto e la sua rilevanza strategica per il risanamento delle società in temporanea difficoltà (Massime Triveneto n. 73).
💼 Tre Casi Pratici Brevi dal Territorio
Caso 1 — Start-up Digitale: il salto di qualità
BetaSoft S.R.L. è una giovane start-up che dopo un anno di investimenti e sviluppo vede aumentare la clientela, ma i costi pesanti portano il bilancio in negativo. I soci si trovano di fronte alla decisione: rafforzare il capitale o rischiare di bloccare la crescita.
Soluzione Notarile e Procedurale
I soci, una volta rilevate le perdite (T+0 giorno), convocano l’assemblea (T+15) per l’aumento di capitale, che viene sottoscritto in venti giorni aggiuntivi (T+30) e versato in modo completo in appena due settimane (T+45); il notaio iscrive l’operazione entro altri cinque giorni (T+50).
I principali KPI (indicatori di performance) mostrano:
- Il rapporto perdite/capitale passa dal 45% a 0% (rientro normativo)
- Il patrimonio netto sale da €22.000 a €52.000
- Il rating bancario migliora subito dopo la registrazione
Caso 2 — Manifatturiera: come salvare la produzione
Alpimec S.R.L., storica realtà metalmeccanica, rischia la paralisi per calo di commesse. I soci cercano una soluzione per mostrare solidità a banche e partner.
Soluzione Notarile e Procedurale
Dopo la verifica perdite (T+0), si utilizza una riserva (€10.000) e si aumenta il capitale (€40.000) con convocazione immediata (T+15), sottoscrizione in dieci giorni (T+25), versamento in venti giorni (T+45), iscrizione in dieci giorni (T+55).
KPI:
- Rapporto perdite/capitale da 35% a 0%
- Nuova liquidità: +€28.000
- Rating creditizio incrementato (da C a B)
Caso 3 — PMI Servizi: la resilienza dopo la crisi sanitaria
Logic Service S.R.L. ha risentito della pandemia, con perdite quasi pari al capitale. La ripartenza richiede risorse fresche e strategie condivise tra soci e advisor.
Soluzione Notarile e Procedurale
La timeline parte con lo squilibrio evidenziato (T+0), seguita dall’assemblea (T+10), sottoscrizione (T+20), versamento (T+50) e iscrizione finale (T+60). Si integra l’aumento di capitale (€40.000) con la conversione dei finanziamenti soci (€10.000).
KPI:
- Perdite/capitale sanate (58% → 0%)
- Compliance normativa riconquistata
- Patrimonio netto: €81.000
Caso 4 — Immobiliare: riprendere solidità dagli attivi svalutati
DomusReal S.R.L. subisce una svalutazione degli immobili, con il capitale che si riduce di oltre un terzo. L’obiettivo è non perdere la continuità aziendale.
Soluzione Notarile e Procedurale
Il percorso segue: valutazione delle perdite (T+0), assemblea (T+12), sottoscrizione delle quote (T+22), versamento conferimenti (T+47) e registrazione (T+65). L’aumento di capitale è di €80.000 e si impiegano le riserve disponibili (€10.000).
KPI:
- Copertura perdite: 100%
- Patrimonio netto da €125.000 a €215.000
- Tempi procedurali rapidi (65 giorni totali)
Caso 5 — Società Commerciale: strategie composite contro la crisi
CommercioIn S.R.L., composta da soci finanziatori, si trova a dover reagire alla crisi di settore con perdite quasi insostenibili. La strategia scelta combina conferimenti di capitale e la conversione dei prestiti soci.
Soluzione Notarile e Procedurale
La crisi viene formalizzata (T+0), l’assemblea si tiene (T+12), la sottoscrizione completata (T+30), i versamenti ricevuti (T+55) e l’operazione iscritta (T+70). L’aumento di capitale è pari a €75.000, con conversione di prestiti per €20.000.
KPI:
- Perdite/capitale eliminate (41,7% → 0%)
- Affidabilità bancaria elevata
- Patrimonio netto raggiunge €145.000
Cos’è la timeline? Una timeline è la sequenza dei principali passaggi, espressa in giorni (“T+X”), indicatori operativi per tenere traccia della rapidità e dell’efficacia delle soluzioni.
Cos’è un KPI? È un indicatore di performance: esprime numericamente il successo (o la criticità) di un’operazione strategica come l’aumento di capitale in SRL.
Questi esempi mostrano come il percorso notarile e societario, se ben pianificato e monitorato, porti a un ritorno tangibile di affidabilità, liquidità e continuità aziendale.
LEGGI ANCHE: Donazione Indiretta tramite Aumento di Capitale al Valore Nominale
Citazioni:
[1] 122. Aumento di capitale in presenza di perdite (artt. 2446, … https://www.consiglionotarilemilano.it/massime-commissione-societa/122/
[2] Massime della Commissione https://www.consiglionotarilemilano.it/societa/massime-commissione-societa/
[3] 204. Riduzione del capitale sociale a copertura parziale … https://www.consiglionotarilemilano.it/massime-commissione-societa/204-riduzione-del-capitale-sociale-a-copertura-parziale-di-perdite-superiori-a-un-terzo-artt-2446-e-2482-bis-c-c-legge-178-2020-5-luglio-2022/
[4] L’aumento del capitale in presenza di perdite https://www.mondovisure.it/blog/aumento-del-capitale-in-presenza-di-perdite/
[5] Controllo dell’aumento di capitale di società in presenza … https://www.larevisionelegale.it/2011/11/04/controllo-dell%E2%80%99aumento-di-capitale-di-societa-in-presenza-di-perdite-massima-dei-notai-di-milano-n-122/
[6] L’aumento oneroso del capitale sociale in presenza di perdite … https://ntplusdiritto.ilsole24ore.com/art/l-aumento-oneroso-capitale-sociale-presenza-perdite-covid-AESKGQH
[7] Aumento del capitale sociale in presenza di perdite https://www.ecnews.it/aumento-del-capitale-sociale-in-presenza-di-perdite/
[8] 147. Riserva negativa azioni proprie: effetti in caso … https://www.consiglionotarilemilano.it/massime-commissione-societa/147/
[9] Riduzione del capitale sociale di oltre un terzo non sempre … https://www.eutekne.info/Sezioni/Art_437772_riduzione_del_capitale_sociale_di_oltre_un_terzo_non_sempre_rinviabile.aspx
aumento di capitale, aumento di capitale, aumento di capitale, aumento di capitale, aumento di capitale, aumento di capitale, aumento di capitale, aumento di capitale, aumento di capitale, aumento di capitale,
Il presente articolo ha carattere generale e informativo, non costituisce parere legale personalizzato e non sostituisce la consulenza diretta con un notaio. Per assistenza specifica relativa alla vostra situazione, vi invitiamo a contattare il nostro Studio per fissare un appuntamento. Contenuto generato con sistemi di Intelligenza Artificiale e supervisionato da professionisti dello Studio Notarile, in conformità ai requisiti di trasparenza del Regolamento UE 2024/1689 (AI Act).